「年収400万円で住宅ローンはどれくらい借りられるの?」
マイホームを検討している方の多くが、この疑問を持っています。
銀行の審査では年収400万円で最大2,400〜2,800万円まで借りられるケースもあります。しかし、借りられる金額と無理なく返せる金額は全く別の話です。
この記事では年収400万円家庭が住宅ローンを組む際の借入額の目安・月々の返済シミュレーション・2026年の金利環境を踏まえた金利選択の考え方まで、リアルな視点で解説します。
⚠️ 「借りられる額」と「返せる額」は別物:銀行の審査は「貸し倒れリスク」を見るもので、家計の余裕を考慮しません。審査上限いっぱいに借りると、老後資金・教育費・緊急時の備えが消える可能性があります。
年収400万円で借りられる住宅ローンの上限(銀行の審査基準)
住宅ローンの借入可能額は一般的に年収の5〜7倍が目安と言われています。年収400万円の場合、審査上の借入可能額は以下の通りです。
| 年収倍率 | 借入可能額(目安) | 月返済額目安(35年・金利1.5%) |
|---|---|---|
| 5倍 | 2,000万円 | 約61,200円/月 |
| 6倍 | 2,400万円 | 約73,500円/月 |
| 7倍(審査上限付近) | 2,800万円 | 約85,700円/月 |
ただし、これはあくまで「審査上の上限」です。この金額を借りると毎月の返済が手取りの30〜35%超になり、貯金・教育費・老後資金の確保が難しくなります。
無理のない住宅ローンの借入額の目安は「年収の4〜5倍」
住宅ローンで失敗しないためには、年収の4〜5倍以内に借入額を抑えることが安全ラインとされています。
| 年収倍率 | 借入額 | 月返済額(35年・金利1.5%) | 判定 |
|---|---|---|---|
| 4倍 | 1,600万円 | 約49,000円/月 | ✅ 安心ライン |
| 5倍 | 2,000万円 | 約61,200円/月 | ✅ 無理のない上限 |
| 6倍 | 2,400万円 | 約73,500円/月 | ⚠️ やや苦しい |
| 7倍 | 2,800万円 | 約85,700円/月 | ❌ 危険ライン |
✅ 安心の目安:住宅費(ローン返済+固定資産税・修繕費積立)が手取りの25%以内に収まると、生活・貯金・教育費のバランスが取りやすくなります。手取り23万円なら月5〜6万円以内が目標です。
毎月返済額シミュレーション|借入額・金利別の詳細比較
年収400万円で住宅ローンを借りた場合、月々の返済額がどう変わるかを確認しましょう。
| 借入額 | 返済期間 | 金利0.5%(変動) | 金利1.5%(固定) | 金利2.0%(固定) |
|---|---|---|---|---|
| 1,500万円 | 35年 | 約38,400円/月 | 約45,900円/月 | 約49,700円/月 |
| 1,800万円 | 35年 | 約46,100円/月 | 約55,100円/月 | 約59,700円/月 |
| 2,000万円 | 35年 | 約51,200円/月 | 約61,200円/月 | 約66,300円/月 |
| 2,500万円 | 35年 | 約64,000円/月 | 約76,500円/月 | 約82,800円/月 |
| 2,800万円 | 35年 | 約71,700円/月 | 約85,700円/月 | 約92,800円/月 |
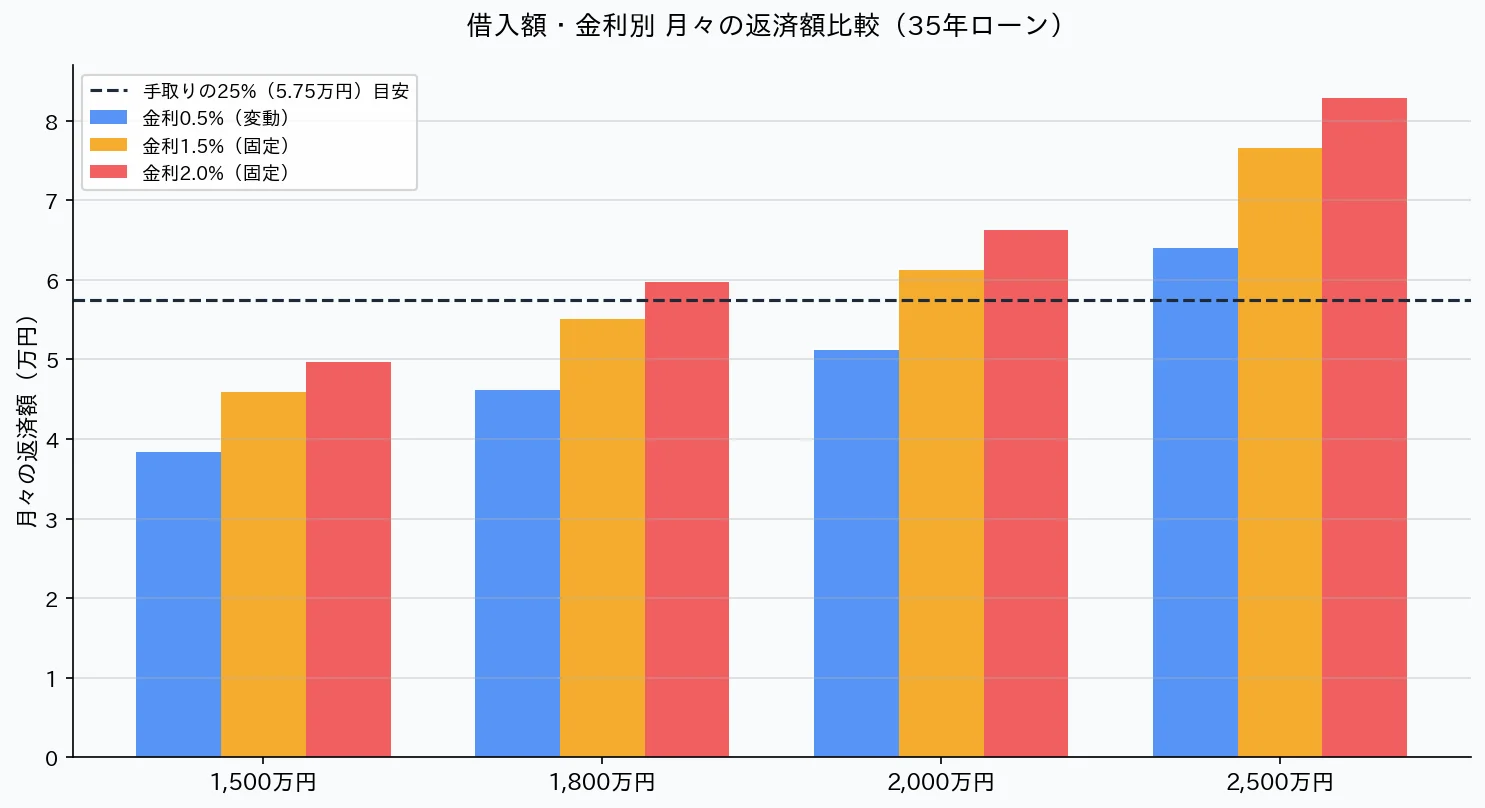
住宅費にはローン返済以外に固定資産税(年10〜20万円)・火災保険(年3〜5万円)・修繕積立(月1〜2万円)も加算されます。ローン返済は月5〜6万円以内に収めると、諸費用込みで手取り25%内に収まりやすくなります。
変動金利 vs 固定金利|年収400万円はどちらを選ぶべき?【2026年最新】
住宅ローン選択で最も悩む「変動か固定か」について、2026年の金利環境を踏まえて解説します。
| 項目 | 変動金利 | 固定金利(フラット35等) |
|---|---|---|
| 2026年の金利目安 | 年0.3〜0.7%(参考値) | 年1.8〜2.3%(参考値) |
| 月返済額(2,000万・35年) | 約51,000〜54,000円 | 約61,000〜64,000円 |
| リスク | 金利上昇で返済額が増える | なし(全期間固定) |
| 向いている人 | 繰り上げ返済余力がある・収入増が見込める人 | 生活費がギリギリ・安心感を重視する人 |
2026年の日銀利上げと変動金利の見通し
2024〜2025年にかけて日本銀行は段階的な利上げを実施し、変動金利にも上昇圧力がかかっています。2026年現在も引き続き金利上昇局面にあり、今後さらに変動金利が上がる可能性があります。
「5年ルール」「125%ルール」があり急激な返済額増加は抑えられますが、利息が増えて総返済額が膨らむリスクには注意が必要です。
年収400万円家庭へのおすすめ
繰り上げ返済の余力がある方は変動金利、生活費がギリギリの方は全期間固定金利で「安心感を買う」選択が合理的です。「金利が上がったらどうしよう」という不安を35年間抱えるより、精神的に安定した生活を送れることにも価値があります。
頭金はいくら必要?フルローンのリスクも解説
最近は頭金ゼロのフルローンも可能ですが、頭金を用意することで大きなメリットがあります。
| 頭金の割合 | 2,000万円物件の場合 | メリット |
|---|---|---|
| 0%(フルローン) | 0円 | —(諸費用は別途現金必要) |
| 10% | 200万円 | 借入額減・金利優遇・審査通過率向上 |
| 20%(推奨) | 400万円 | 住宅ローン保険料不要・大幅に金利優遇 |
フルローンは売却時に「オーバーローン(残債>売却額)」になるリスクがあります。年収400万円では物件価格の10〜20%の頭金を用意するのが理想です。
⚠️ 頭金ゼロでも諸費用は現金が必要:登記費用・仲介手数料・火災保険・引越し費用などの諸費用は住宅ローンに含められないケースが多く、物件価格の3〜10%(60〜200万円)の現金が別途必要です。
住宅購入で見落としがちな諸費用
住宅ローン以外にも、購入時・購入後にさまざまな費用がかかります。事前に把握しておきましょう。
| 費用の種類 | 目安金額 | タイミング |
|---|---|---|
| 仲介手数料 | 物件価格の3%+6万円(上限) | 購入時 |
| 登記費用(司法書士報酬含む) | 30〜60万円 | 購入時 |
| 住宅ローン諸費用(保証料・事務手数料) | 20〜80万円 | ローン契約時 |
| 引越し費用・家具家電 | 50〜150万円 | 入居時 |
| 固定資産税・都市計画税 | 年10〜20万円 | 毎年 |
| 火災保険・地震保険 | 年3〜5万円 | 毎年 |
| マンション管理費・修繕積立金 | 月2〜4万円 | 毎月(マンションのみ) |
購入時の諸費用だけで100〜300万円超になるケースもあります。これらをカバーできる貯金を事前に確保しておくことが大切です。
住宅ローン審査を通りやすくする5つのポイント
- 勤続年数を3年以上にしてから申し込む:転職直後は審査が厳しくなりやすい
- 頭金を10〜20%用意する:借入額が減り審査通過率・金利優遇が改善
- 他のローン(車・カードローン)を完済しておく:既存借入は借入可能額を減らす
- クレジットカードの延滞をなくす:過去の延滞履歴は審査に大きく影響
- 住宅ローン控除の対象物件(省エネ基準適合)を選ぶ:控除上限が引き上げられ減税効果が最大化
住宅ローン控除(減税)を最大活用する方法
住宅ローンを利用してマイホームを購入すると、年末のローン残高の0.7%が最大13年間、所得税・住民税から控除されます(新築の場合)。
| 借入残高 | 年間控除額(0.7%) | 13年間の最大控除総額 |
|---|---|---|
| 1,500万円 | 約10.5万円/年 | 約136万円 |
| 2,000万円 | 約14万円/年 | 約182万円 |
| 2,000万円(省エネ住宅) | 約14万円/年→上限引上げ | 最大273万円 |
年収400万円の所得税・住民税の合計は年30〜40万円程度です。省エネ基準適合住宅を選ぶと控除上限が引き上げられ、減税の恩恵を最大化しやすくなります。会社員は初年度のみ確定申告が必要で、2年目以降は年末調整で自動的に控除されます。
繰り上げ返済で総支払いはいくら減る?シミュレーション
繰り上げ返済を活用することで、利息の総額を大幅に減らせます。
繰り上げ返済の2種類
- 期間短縮型:返済期間を短くする。利息削減効果が大きく、早いタイミングほど効果的。
- 返済額軽減型:毎月の返済額を下げる。月々の負担を軽減できる。
シミュレーション例(2,000万円・35年・変動0.5%)
| 繰り上げ返済額 | タイミング | 削減できる利息(目安) | 短縮期間(目安) |
|---|---|---|---|
| 100万円 | 5年後 | 約20万円 | 約1年3ヶ月 |
| 100万円 | 10年後 | 約10万円 | 約8ヶ月 |
| 50万円 | 5年後 | 約10万円 | 約7ヶ月 |
※上記は参考値です。実際の削減額は金融機関・金利・返済状況によって異なります。
住宅ローン金利が低い(0.5%以下)場合は繰り上げ返済より新NISA投資(期待リターン年4〜6%)の方が資産形成上有利になる場合もあります。金利が1%を超えてくると繰り上げ返済の優先度が上がります。
住宅ローンの返済が苦しくなったときの対処法
返済が苦しくなっても、早めに行動することで選択肢が広がります。焦らず以下のステップで対処しましょう。
STEP 1|滞納前に金融機関に相談する
返済が苦しいと感じたら滞納する前に銀行へ相談することが最優先。返済猶予や条件変更(リスケジュール)に応じてもらえる可能性があります。
STEP 2|返済条件変更(リスケジュール)を申請する
収入・支出の証明書類(給与明細・家計収支表)を準備し、新たな返済スケジュールを設定してもらいます。条件変更の履歴は信用情報に残る場合があるため、慎重に判断してください。
STEP 3|住宅金融支援機構の無料相談窓口を活用する
住宅金融支援機構(旧住宅金融公庫)では電話・WEBで無料相談が可能です。住宅ローン控除の申告漏れがないかも確認し、受けられる制度をフル活用してください。
STEP 4|売却・住み替えを検討する(最終手段)
返済の見通しが立たない場合は任意売却も選択肢。競売より高値で売却でき、信用情報への影響を最小限に抑えられます。
📚 年収400万円シリーズの関連記事
まとめ:年収400万円の住宅ローンは1,600〜2,000万円が安心ライン
年収400万円の場合、無理のない住宅ローンの借入額は1,600〜2,000万円が目安です。ローン返済額が月5〜6万円以内に収まれば、生活費・貯金・教育費のバランスを保てます。
2026年は金利上昇局面にあるため、変動金利を選ぶ場合は繰り上げ返済の余力を確保することが重要です。住宅ローンは35年という長い付き合いになるため、ファイナンシャルプランナーへの無料相談や複数銀行への事前審査から始めてみましょう。
よくある質問(FAQ)
Q. 年収400万円で住宅ローンはいくら借りられますか?
A. 銀行の審査上は年収の5〜7倍(2,000〜2,800万円)まで借りられる可能性があります。ただし無理なく返せる安心ラインは年収の4〜5倍(1,600〜2,000万円)です。審査で通る金額の上限まで借りると家計が苦しくなるため注意が必要です。
Q. 年収400万円で2,000万円の住宅ローンは無謀ですか?
A. 無謀ではありませんが余裕はありません。金利1.5%・35年返済で月約6.1万円の返済になります。手取り23万円なら返済比率は約26%で住宅費の理想ライン25%をやや超えます。頭金を用意して借入額を1,800万円以下に抑えると安心です。
Q. 年収400万円でも変動金利は大丈夫ですか?
A. 繰り上げ返済の余力がある方であれば変動金利でも対応できます。ただし2026年は日銀の利上げ局面にあり、今後も変動金利が上昇する可能性があります。生活費がギリギリの場合は全期間固定金利(フラット35等)で安心感を得る選択が合理的です。
Q. 住宅ローン控除で年収400万円ではいくら戻りますか?
A. 借入残高2,000万円の場合、年間控除額は最大14万円(残高×0.7%)です。年収400万円の所得税・住民税の合計は年30〜40万円程度のため、13年間の控除総額は最大182万円になります。省エネ基準適合住宅を選ぶと控除上限が引き上げられます。
コメント