「年収400万円だと生活費はどれくらいかかる?」「手取りで毎月いくら使えるの?」と疑問に思っている方は多いでしょう。
年収400万円の手取りは月約22〜24万円(家族構成や社会保険の加入状況による)。2026年の物価上昇が続く中、生活費の最適化と貯金・投資のバランスを取ることが重要になっています。
この記事では、独身・夫婦・子育て世帯別の生活費内訳、節約方法、貯金できる家計の作り方を具体的な数字で解説します。
⚠️ 2026年の物価上昇に要注意
食費・光熱費・日用品が2〜3年前と比べて月1〜2万円増加している家庭が多くなっています。年収400万円の家庭では、固定費の見直しと支出の最適化が以前にも増して重要です。
年収400万円の手取り月収
年収400万円の手取り額は、独身か家族持ちかによって異なります。
| 項目 | 金額(概算) |
|---|---|
| 年収(額面) | 4,000,000円 |
| 社会保険料(年額) | ▲580,000円前後 |
| 所得税・住民税(年額) | ▲180,000〜230,000円 |
| 手取り年額(概算) | 約3,200,000円 |
| 手取り月額(概算) | 約22〜24万円 |
扶養家族がいる場合は税控除が増えるため手取りが若干多くなります。また、ボーナスが年2〜3ヶ月分あれば年収に含まれるため、月々の基本給は23〜25万円程度の場合もあります。
年収400万円(手取り月23万円)の生活費内訳
手取り月23万円を前提とした標準的な生活費内訳です。居住地域や家族構成によって大きく変わります。
| 費目 | 月額目安 | 手取り比率 |
|---|---|---|
| 住居費(家賃・ローン) | 65,000〜80,000円 | 28〜35% |
| 食費 | 40,000〜55,000円 | 17〜24% |
| 光熱費(電気・ガス・水道) | 12,000〜18,000円 | 5〜8% |
| 通信費(スマホ・ネット) | 5,000〜15,000円 | 2〜7% |
| 保険料 | 10,000〜25,000円 | 4〜11% |
| 交通費 | 5,000〜15,000円 | 2〜7% |
| 日用品・被服費 | 8,000〜15,000円 | 3〜7% |
| 娯楽・外食・交際費 | 15,000〜30,000円 | 7〜13% |
| 合計生活費 | 約160,000〜215,000円 | 70〜93% |
| 貯金・投資に回せる額 | 月15,000〜70,000円 | 7〜30% |
住居費を手取りの30%以内(月7万円以下)に抑えられれば、月3〜7万円を貯金・投資に回すことが十分可能です。
家族構成別・生活費の比較
家族構成によって生活費は大きく変わります。特に食費・保育費・教育費の差が顕著です。
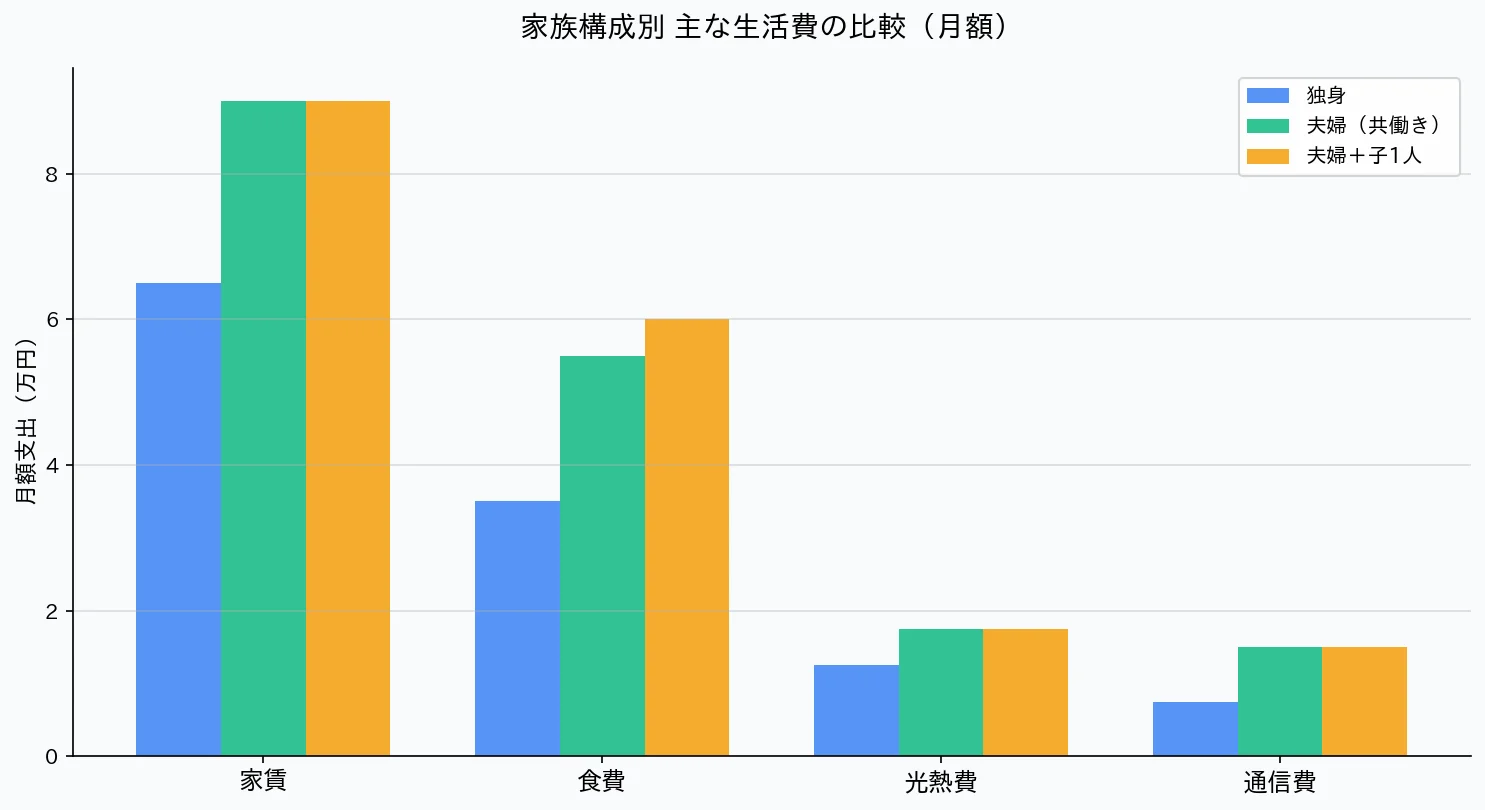
| 費目 | 独身 | 夫婦(共働き) | 子あり(未就学児1人) |
|---|---|---|---|
| 住居費 | 65,000円 | 75,000円 | 80,000円 |
| 食費 | 35,000円 | 55,000円 | 60,000円 |
| 光熱費 | 10,000円 | 14,000円 | 16,000円 |
| 通信費 | 6,000円 | 12,000円 | 12,000円 |
| 保険料 | 5,000円 | 15,000円 | 20,000円 |
| 保育費・教育費 | — | — | 30,000〜60,000円 |
| その他(娯楽・日用品等) | 25,000円 | 30,000円 | 25,000円 |
| 合計 | 約146,000円 | 約201,000円 | 約243,000〜273,000円 |
子育て世帯では手取り月23万円を生活費が超えることがあります。この場合、配偶者のパート収入や児童手当・幼児教育無償化などの公的支援を最大限活用することが重要です。
📖 あわせて読みたい:年収400万円で子育てはきつい?家計・教育費・公的支援を徹底解説
生活費を月3〜5万円削減する具体的な方法
STEP 1:固定費から削減する(効果:月1〜3万円)
スマホを大手キャリアから格安SIM(楽天モバイル・IIJmio等)に変更で月3,000〜8,000円削減。生命保険は必要保障額を見直し、掛け捨て型に変更することで月5,000〜20,000円の削減も可能です。サブスクリプションサービスも月1回は棚卸しし、使っていないものを解約します。
STEP 2:食費を無理なく最適化する(効果:月5,000〜15,000円)
コンビニ利用をスーパー・業務スーパーに切り替えるだけで食費を大幅削減できます。週1回まとめ買い+作り置きで外食頻度を減らすことも効果的。ただし食費の削減は継続が難しいため、まず固定費を削ってから取り組むのがおすすめです。
STEP 3:先取り貯金で「貯まる仕組み」を作る(効果:月2〜4万円の確実な貯金)
削減した固定費分をそのまま貯蓄口座への自動振替に設定します。「給与日翌日に自動的に別口座へ移す」仕組みを作れば、意志力に頼らず確実に貯金できます。新NISAの積立投資も同じタイミングで設定するのが最も効率的です。
貯金できる家計を作る3つのルール
生活費を最適化するだけでなく、家計全体を「貯まる仕組み」にするための3つのルールです。
- ルール1「予算制」で使う:各費目に月予算を設定し、その範囲内で生活します。特に変動費(食費・娯楽費)は予算を決めないと際限なく増えます。
- ルール2「クレジットカードを1〜2枚に集約」:ポイントを集中させながら、明細管理が楽になります。電子マネーと組み合わせると還元率が上がります。
- ルール3「ボーナスの使い道を先に決める」:ボーナスが出てから考えると全額使ってしまいます。「ボーナスの半分は貯蓄・投資」と先に決めておくことが重要です。
年収400万円から年収を増やす方法【転職・副業・昇給】
生活費の削減だけでなく、収入アップも資産形成を加速させます。年収400万円からステップアップする主な方法を紹介します。
- 副業・フリーランス:ライティング・プログラミング・動画編集など、スキルを活かした副業で月1〜5万円の副収入を得る
- 資格取得・スキルアップ:業務に関連する資格を取得し、昇給・転職につなげる
- 配偶者のパート・フルタイム転換:世帯年収を増やすことで家計に大きなゆとりが生まれる
- ふるさと納税の活用:年収400万円で約4〜6万円の節税(実質2,000円負担)が可能
📖 あわせて読みたい:ふるさと納税おすすめサイト比較3選|年収400万円の限度額
📊 新NISAで資産形成を今すぐ始めよう。詳しくはSBI証券・楽天証券をご覧ください。
📚 年収400万円シリーズの関連記事
- 【完全ガイド】手取り年収400万円の生活水準・貯金シミュレーション【2026年版】
- 年収400万円の生活費はいくら?リアルな支出と家計内訳を徹底解説
- 年収400万円の生活レベルはどれくらい?手取り・生活費・貯金事情を解説
- 年収400万円で貯金できないのは普通?原因と解決方法をリアルに解説
- 年収400万で貯金できる人の特徴5選|できない人との決定的な違い
- 年収400万円で貯金1000万円は可能?リアルな資産形成シミュレーション
- 年収400万円の貯金額は平均いくら?貯金ゼロはやばい?対策を解説
- 年収400万円で毎月3万円貯める家計管理術|固定費削減から先取り貯金まで
- 年収400万円で住宅ローンはいくらまで?無理のない借入額を解説【2026年版】
- 年収400万円で子育てはきつい?家計・教育費・公的支援を徹底解説
- 年収400万円家庭におすすめのクレジットカード5選
- ふるさと納税おすすめサイト比較3選|年収400万円の限度額
- 年収400万円でもできる投資信託の始め方|おすすめ証券口座3選
まとめ:年収400万円でも支出の最適化で十分な貯金が実現できる
年収400万円の手取り月23万円でも、生活費の構造を最適化すれば月3〜5万円の貯金は十分可能です。ポイントは以下の3つです。
- 固定費(スマホ・保険・サブスク)を見直して月1〜3万円を自動削減
- 先取り貯金で「必ず貯まる仕組み」を作る
- 新NISAで貯金と並行して積立投資をスタートする
2026年の物価上昇が続く中でも、支出の最適化と仕組み化で着実に資産形成を進めることができます。今日から一つだけ実践してみましょう。
よくある質問
年収400万円の生活費はいくらが目安?
手取り月23万円を基準にすると、生活費の目安は月16〜20万円(貯金3〜7万円を差し引いた金額)です。住居費を手取りの30%以内(月7万円以下)に抑えることが最重要ポイントです。家族構成によって食費・保育費が大きく変わるため、世帯の実情に合わせた予算設定が必要です。
年収400万円で一人暮らしはできる?
十分可能です。手取り月23万円の場合、家賃6〜7万円の物件であれば生活費を月14〜16万円に抑えられ、月3〜7万円を貯金・投資に回せます。都市部(東京・大阪)では家賃が高くなりますが、格安SIMの活用や固定費削減で十分カバーできます。生活の質を保ちながら月3〜5万円を貯金している一人暮らしは多くいます。
年収400万円で毎月いくら貯金できますか?
生活費を最適化すれば、月3〜5万円(年間36〜60万円)の貯金が現実的な目標です。固定費削減と先取り貯金を組み合わせれば、5年で150〜300万円の貯金も可能です。ボーナスも半分を貯蓄に回せば、年間の貯蓄額はさらに増えます。新NISAの積立投資を加えると、長期的な資産形成スピードが大幅に上がります。
2026年の物価上昇で年収400万円の生活は苦しくなった?
食費・光熱費を中心に月1〜2万円程度の支出増を感じている家庭が多いです。ただし、固定費(スマホ・保険)の見直しで月1〜3万円の削減は今でも十分可能です。物価上昇に対応するためにも、現金の価値が目減りするインフレ対策として新NISAでの積立投資を早めに始めることが重要です。
コメント