「年収400万円で子育てはできるの?生活は本当にきつくなる?」
日本の平均年収は400万円前後と言われており、年収400万円で子育てをしている家庭は珍しくありません。しかし教育費・食費・住宅費が重なると家計が厳しくなると感じる方も多いのが現実です。
結論から言うと、年収400万円でも子育てと資産形成の両立は十分可能です。ただし「なんとなく生活する」のではなく、公的支援を最大限活用しながら家計を計画的に管理することが鍵になります。
この記事では年収400万円・子育て世帯の月間生活費の実態・年齢別教育費の目安・使える公的支援制度・節約術をデータとともに徹底解説します。
⚠️ 教育費の落とし穴:子ども1人を大学まで育てるとかかる総費用は公立中心で約1,000万円、私立中心では約2,500万円以上。計画なしに進むと大学進学のタイミングで家計が行き詰まります。早期の準備が不可欠です。
年収400万円の手取りと子育て家庭の家計実態
まず年収400万円の手取り額を確認しておきましょう。社会保険料・所得税・住民税を差し引くと手取りは月22〜24万円(年間約300万円)程度になります。
手取り月23万円を前提に、子育て世帯の月間生活費の目安を見てみましょう。
| 費目 | 目安金額 | 備考 |
|---|---|---|
| 家賃(住宅費) | 70,000円 | 手取りの25〜30%が目安 |
| 食費 | 45,000円 | 子どもがいると食費は増加 |
| 光熱費 | 15,000円 | 夏冬はエアコン代が増える |
| 通信費 | 8,000円 | 格安SIM利用の場合 |
| 日用品・雑費 | 10,000円 | 子ども用品含む |
| 教育費・習い事 | 15,000円 | 保育園・幼稚園・習い事 |
| 医療費・保険 | 10,000円 | 子どもの通院費含む |
| 娯楽・お出かけ | 10,000円 | 家族の外出費 |
| 合計支出 | 183,000円 | |
| 貯金・投資に回せる金額 | 約47,000円 | 手取り23万円の場合 |
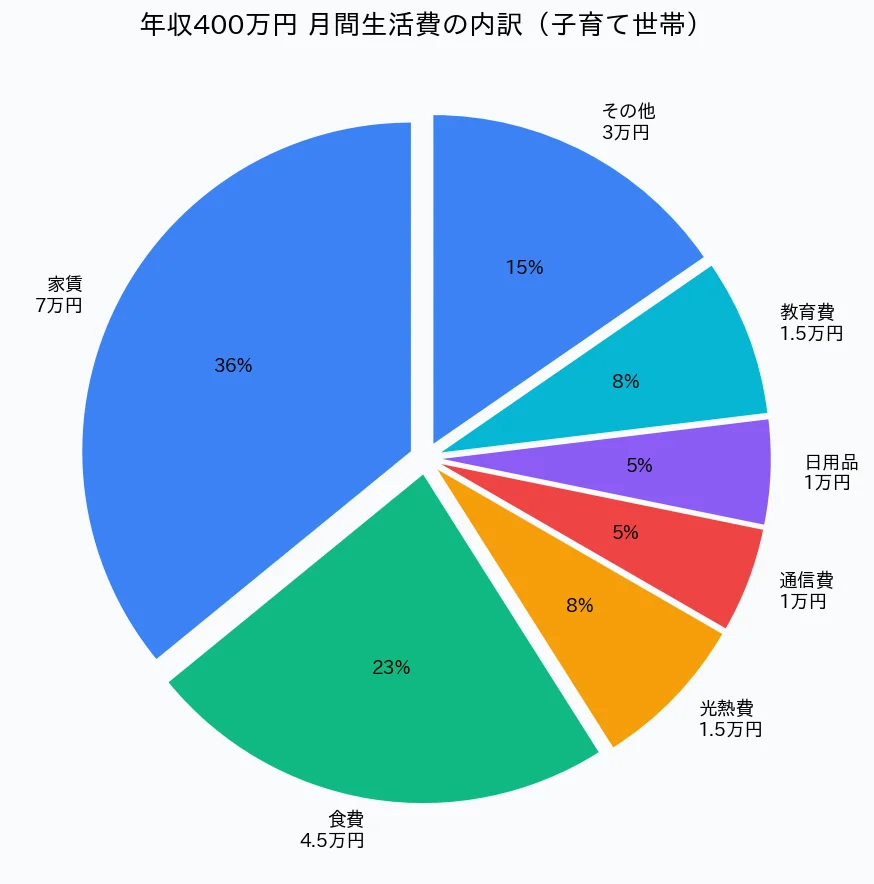
固定費(家賃・通信費・保険)を最適化できれば、月4〜5万円を貯金・教育費積立に回すことが現実的な目標になります。
子どもの年齢別・教育費の目安(公立 vs 私立)
教育費は子どもの年齢によって大きく変わります。特に小学校高学年〜高校・大学の時期が最も支出が増える「教育費の山」です。
| 時期 | 公立の場合 | 私立の場合 | 主な費用 |
|---|---|---|---|
| 0〜2歳(保育園) | 0〜3万円/月 | 3〜8万円/月 | 保育料(無償化あり) |
| 3〜5歳(幼稚園) | ほぼ無料 | 2〜5万円/月 | 保育無償化制度あり |
| 小学校 | 約32万円/年 | 約166万円/年 | 給食・学用品・習い事 |
| 中学校 | 約49万円/年 | 約143万円/年 | 部活・塾 |
| 高校 | 約51万円/年 | 約105万円/年 | 授業料・修学旅行 |
| 大学(自宅通学) | 約100万円/年 | 約130万円/年 | 授業料・教科書代 |
※文部科学省「子供の学習費調査」を参考に作成
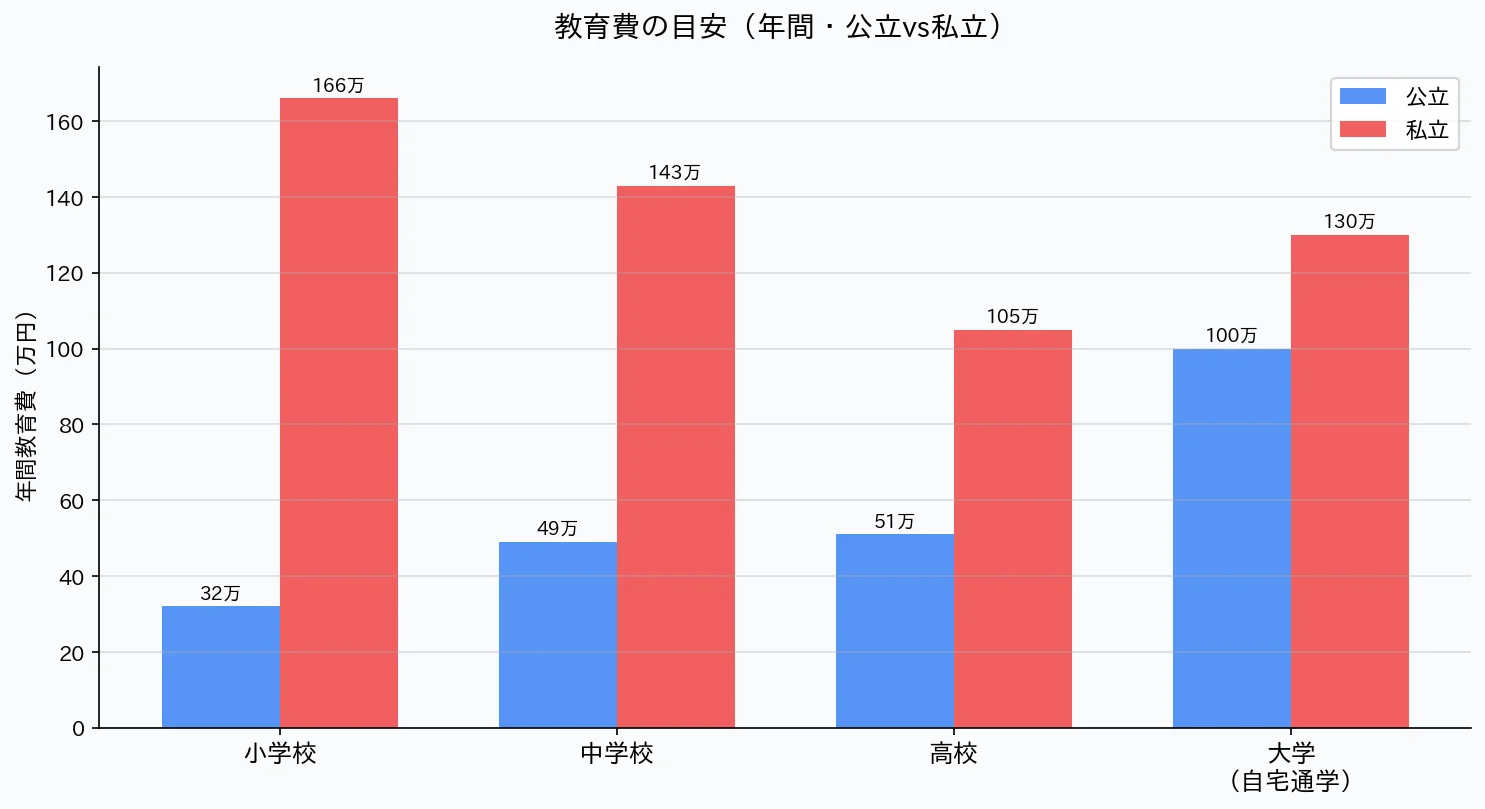
💡 年収400万円家庭の現実的な選択:幼稚園〜高校を公立中心にして習い事を厳選すれば、子ども1人の教育費総額を700〜1,000万円程度に抑えられます。月3〜4万円を18年間積み立てれば確保できる金額です。
子育て世代が活用できる公的支援制度
年収400万円の家庭では、公的支援を最大限活用することで実質的な子育て費用を大幅に抑えられます。知らないと損する主要制度を確認しましょう。
① 児童手当(2024年拡充済み)
0歳〜高校生まで毎月支給される手当です。2024年の制度改正で高校生まで支給が延長・拡充されました。
| 年齢 | 支給額(月額) |
|---|---|
| 0〜2歳 | 15,000円 |
| 3歳〜小学校修了 | 10,000円(第3子以降は30,000円) |
| 中学生・高校生 | 10,000円(2024年より拡充) |
児童手当を全額積み立てると、子どもが中学卒業するまでに約200万円以上が貯まります。
② 幼児教育・保育の無償化
3〜5歳の子どもは幼稚園・保育所・認定こども園の利用料が全額無料になります。0〜2歳の住民税非課税世帯も無償化の対象です。
③ 高等学校等就学支援金
年収910万円未満の世帯なら、公立高校の授業料相当額(月9,900円)が支援されます。私立高校でも所得に応じて加算があり、低所得世帯では私立高校もほぼ無償化されます。
④ 高等教育の修学支援新制度
住民税非課税世帯やそれに準ずる世帯の学生が対象で、大学・専門学校の授業料を減額・免除し、給付型奨学金も受け取れます。年収400万円以下の4人世帯が対象になるケースもあります。
✅ 公的支援をフル活用した場合のシミュレーション:児童手当(0〜18歳・全額積立)+無償化制度の活用で、子ども1人あたり300〜400万円の実質的な支援が受けられます。これだけで教育費の大部分をカバーできます。
教育費を計画的に準備する3ステップ
子どもが生まれたらすぐに教育費の準備を始めることが重要です。早く始めるほど月々の積立額を少なくできます。
STEP 1|児童手当を全額積み立てる(月1〜1.5万円)
受け取った児童手当は生活費に充てず、専用の口座に全額積み立てます。これだけで0〜18歳の間に約200〜250万円が自動的に貯まります。手間ゼロで始められる最強の第一歩です。
STEP 2|新NISAで教育費を運用する(月1〜2万円)
2024年以降はジュニアNISAが廃止されましたが、親が自分の新NISAで教育費用の資金を運用できます。月1〜2万円のインデックスファンド積立を10〜15年続けると、大学入学時に200〜400万円規模の資金が積み上がります(年利4〜5%想定)。
STEP 3|学資保険で元本保証の積立を組み合わせる
学資保険は月1万円程度の積立で、子どもが18歳になるタイミングで100〜200万円が受け取れます。元本保証があるため投資に不安がある方の安心材料になります。ただし返戻率は低め(103〜106%程度)のため、NISAとの組み合わせが合理的です。
年収400万円で子育てを楽にする節約術5選
- ふるさと納税でお米・食材を確保する:年収400万円の限度額約4万円分を食品に充てれば、実質的に食費を年間3〜4万円節約できます。
- スマホを格安SIM(大手→格安)に変える:月5,000〜7,000円の節約。2人分なら年間12〜16万円の差になります。
- 児童手当を全額積み立てる:使わずに貯めるだけで、中学卒業時に約200万円の教育資金になります。
- 子ども服・おもちゃはフリマアプリを活用する:成長が速い時期はメルカリ等を積極活用。新品と比べて50〜70%オフで購入できます。
- 習い事を厳選する(1〜2つ以内):習い事は月1万円前後が多く、2つで月2万円・年間24万円の固定費になります。子どもが本当にやりたいものを優先して厳選しましょう。
育休・産休期間の家計管理
育休中は収入が大幅に減るため、事前の準備が特に重要です。
| 期間 | 支給される給付金 | 年収400万円の場合の目安 |
|---|---|---|
| 産前産後休業中 | 出産手当金(賃金の2/3) | 月約11〜13万円 |
| 育休最初の180日 | 育児休業給付金(賃金の67%) | 月約13〜15万円 |
| 育休181日以降 | 育児休業給付金(賃金の50%) | 月約10〜11万円 |
育休前から生活費3〜6ヶ月分(50〜80万円)を現金で確保しておくことが鉄則です。固定費(家賃・保険・サブスク)は育休前に見直しておくとより安心です。
📊 児童手当・教育費を新NISAで運用しよう。詳しくはSBI証券・楽天証券をご覧ください。
📚 年収400万円シリーズの関連記事
まとめ:年収400万円でも計画次第で子育てと資産形成は両立できる
年収400万円で子育てをしながら資産形成することは、決して不可能ではありません。
- 公的支援(児童手当・保育無償化・就学支援金)を最大限活用する
- 固定費の最適化で月3〜4万円の余裕を作る
- 児童手当を全額積み立てて教育費の土台を作る
- 新NISAで追加の積立投資をして長期的に資産を増やす
この4つを実践するだけで、子育てをしながらでも着実に家計を安定させることができます。まずは今月から固定費の洗い出しと児童手当の積立設定から始めてみましょう。
よくある質問(FAQ)
Q. 年収400万円で子育てはきつい?共働きは必須ですか?
A. 地方都市であれば片働きでも子育て可能です。ただし東京都心では家賃が高く、片働きでは家計がかなり厳しくなります。子どもが保育園に入れるなら共働きで世帯収入を増やすことで生活・教育費・老後資金の余裕が大きく変わります。
Q. 育休中は家計がきつくなりますか?事前に何を準備すべきですか?
A. 育休中は育児休業給付金として休業前賃金の50〜67%が支給されますが、年収400万円の場合は月10〜15万円程度まで減少します。育休前に生活費3〜6ヶ月分(50〜80万円)を現金で確保し、固定費(スマホ・保険・サブスク)も事前に見直しておくことが重要です。
Q. 子どもの教育費はいつから準備を始めるべきですか?
A. 生まれたらすぐに始めるのがベストです。児童手当を全額積み立てるだけで18年間に約200〜250万円が貯まります。さらに新NISAで月1〜2万円を積み立てれば、大学入学時に必要な資金の多くを準備できます。早く始めるほど月々の積立額を少なくできます。
Q. 保育園の費用はどのくらいかかりますか?
A. 3歳以上は幼児教育無償化により無料です。0〜2歳は世帯収入によって異なりますが、年収400万円の世帯では認可保育園で月2〜4万円程度が多いです。認可保育園に入れると費用を大幅に抑えられます。
コメント