「年収400万円では貯金なんてできない」と思っていませんか?
実はお金が貯まるかどうかは収入よりも「仕組み」で決まります。年収400万円でも正しい家計管理の仕組みを作れば、毎月3万円以上の余剰資金を生み出すことは十分に可能です。
この記事では、固定費の削減・先取り貯金の自動化・変動費の最適化という3つの柱で、毎月3万円を確実に作る具体的なステップを解説します。
⚠️ 「余ったら貯金」は失敗する:月末に残ったお金を貯金しようとすると、ほぼ確実に余りません。毎月確実に貯めるには「先に貯金する仕組み」を作ることが鉄則です。
毎月3万円を作る家計管理の3ステップ
家計改善は「やることが多い」と続きません。まずは以下の3ステップで仕組みを作りましょう。
STEP 1|固定費を見直して月2〜3万円を確保する
スマホ代・保険・サブスクを見直すだけで多くの家庭で月2〜3万円の削減が可能。一度やれば毎月自動的に節約できる最大のレバレッジです。
STEP 2|先取り貯金を自動化して「絶対に貯まる仕組み」を作る
給与が入ったら同日に3万円を自動振替。残った金額で生活する習慣をつければ、意志力に頼らず確実に貯まります。
STEP 3|変動費を最適化してさらに1万円を積み上げる
食費・コンビニ・日用品の使いすぎを見える化して削減。毎月の収支を把握するだけで無駄な支出が自然と減ります。
STEP 1|固定費の見直しで月2〜3万円を確保する
節約と聞くと「食費を削る」「電気をこまめに消す」を思い浮かべがちですが、本当に効果が大きいのは固定費の見直しです。固定費は一度削減すれば、その後は何もしなくても毎月節約が続く「最強のレバレッジ」です。
① スマホ代(大手キャリア→格安SIM)
大手キャリアのままでいる家庭の多くは、月7,000〜10,000円の通信費を払っています。格安SIMに変更するだけで月2,000〜3,000円まで削減でき、月5,000〜7,000円(年間6〜8万円)の節約になります。
② 使っていないサブスク
動画・音楽・アプリなどのサブスクリプションサービスは、気づかないうちに積み重なっています。一度すべて洗い出して、月1回以上使っていないものは解約を検討しましょう。月3,000〜5,000円(年間3〜6万円)の削減につながるケースが多いです。
③ 生命保険・医療保険の見直し
日本人は保険に入りすぎと言われています。独身の場合、死亡保険はほぼ不要です。医療費については公的健康保険の高額療養費制度でほとんどカバーできます。必要最低限の保障だけ残すことで月5,000〜20,000円の削減が可能なケースが多いです。
④ 電力会社の乗り換え
電力自由化により、電力会社を乗り換えることで電気代を月500〜2,000円削減できます。楽天でんきやauでんきなど、既存のポイントと連携できるサービスも増えています。
⑤ 使っていないジムの会費
月5,000〜10,000円かかるジムの会費は、利用頻度を確認しましょう。月2〜3回しか行っていない場合は解約を検討。YouTubeの無料動画で自宅トレーニングに切り替えるだけで年間6〜12万円の節約になります。
| 見直し項目 | 削減前(目安) | 削減後(目安) | 月の節約額 |
|---|---|---|---|
| スマホ代(格安SIM化) | 9,000円 | 2,000円 | 7,000円 |
| 不要なサブスク解約 | 5,000円 | 1,000円 | 4,000円 |
| 保険の見直し | 18,000円 | 10,000円 | 8,000円 |
| 電力会社の乗り換え | 8,000円 | 6,500円 | 1,500円 |
| ジム解約(自宅トレへ) | 8,000円 | 0円 | 8,000円 |
| 合計 | 48,000円 | 19,500円 | 28,500円 |
固定費の見直しだけで月約28,000円(年間336,000円)の削減が可能です。これが毎月自動的に節約され続けます。
STEP 2|先取り貯金の自動化で「絶対に貯まる仕組み」を作る
固定費の見直しで生まれた余裕を「使ってしまわない」ためには、先取り貯金の自動化が最も確実な方法です。
先取り貯金とは、給与が入ったら先に貯金額を別口座に移してしまう方法です。残った金額だけで生活するため、「今月は使いすぎたから来月から貯める」という無限ループが起きません。
手取り23万円の場合の具体例:
| 項目 | 金額 |
|---|---|
| 手取り月収 | 230,000円 |
| 先取り貯金(給与日に自動振替) | ▲30,000円 |
| 生活費として使える金額 | 200,000円 |
自動振替に設定しておけば、意志力ゼロで毎月確実に3万円が貯まります。ネット銀行(楽天銀行・住信SBIネット銀行等)は自動積立設定が無料でできておすすめです。
✅ さらに効果的な使い方:新NISAの積立設定も給与日に自動引落しにすれば、投資と貯金を同時に自動化できます。まずは月1万円の積立から始めるのがおすすめです。
STEP 3|変動費の節約で月1万円を追加で生み出す
固定費の見直しで月2〜3万円を確保したら、次は変動費の最適化でさらに積み上げましょう。
| 項目 | 削減前 | 削減後 | 月の節約額 |
|---|---|---|---|
| 食費(外食減らし・自炊増) | 60,000円 | 45,000円 | 15,000円 |
| コンビニ利用 | 15,000円 | 5,000円 | 10,000円 |
| 日用品(まとめ買い) | 20,000円 | 13,000円 | 7,000円 |
| 娯楽費(厳選) | 25,000円 | 18,000円 | 7,000円 |
| 合計削減額 | — | — | 39,000円 |
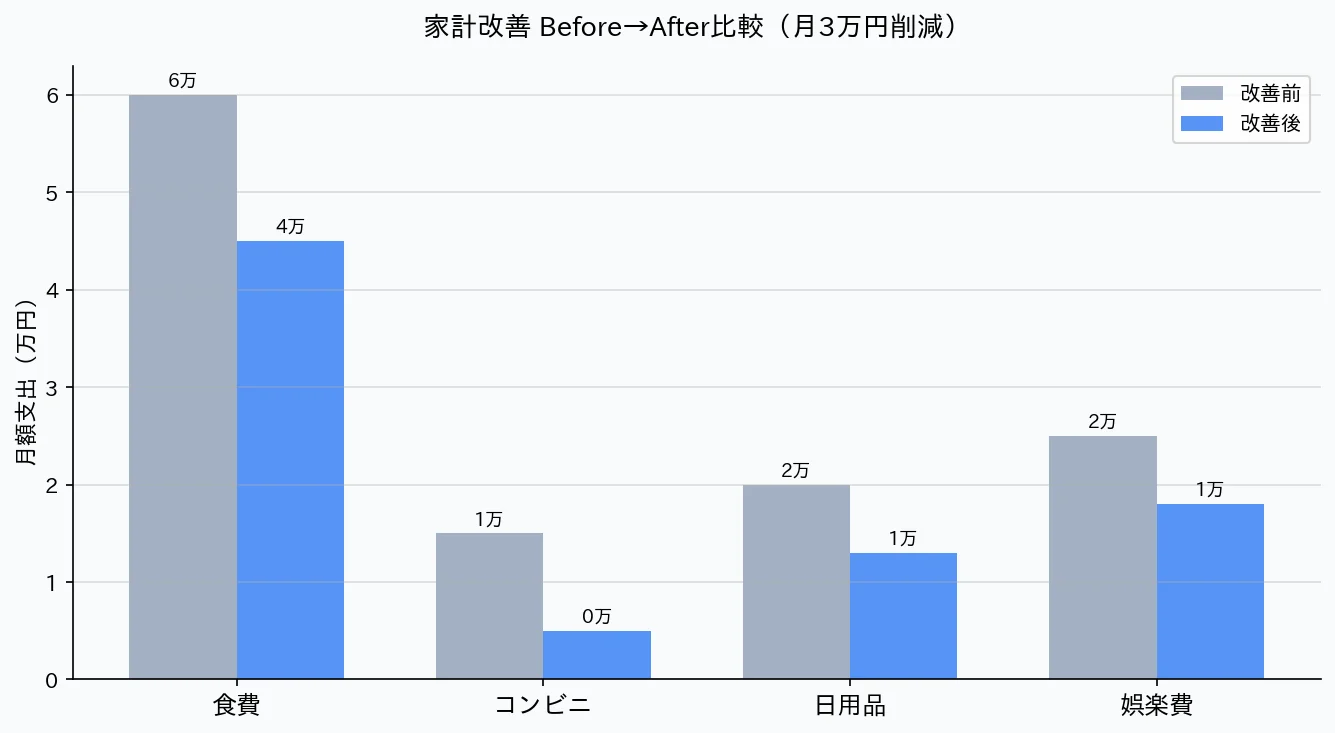
コンビニをスーパーに変えて日用品をまとめ買いするだけでも、月1万円以上の節約は十分に現実的です。
年収400万円で毎月3万円の使い道を最適化する
毎月3万円の余剰資金ができたら、全額を現金貯金にするのではなく、以下のように配分するのがおすすめです。
| 使い道 | 金額 | 目的 |
|---|---|---|
| 緊急用貯金(生活費3ヶ月分が貯まるまで) | 15,000円 | 万が一の備え(最優先) |
| 新NISAの積立投資 | 10,000円 | 長期的な資産形成 |
| 自己投資(本・スキルアップ) | 3,000円 | 収入アップへの投資 |
| ご褒美・楽しみ | 2,000円 | モチベーション維持 |
全額貯金より、投資・自己投資・楽しみにバランスよく配分することで、長期間無理なく続けられます。緊急用の生活防衛資金(50〜100万円)が貯まったら、新NISAへの投資比率を上げていきましょう。
年収400万円でポイ活・副業を活用して月1〜3万円の副収入をプラスする
固定費節約と並行して、小さな副収入を作ることで余剰資金をさらに増やせます。
- クレジットカードのポイント活用:月15万円をカード払いにすると年間18,000ポイント
- フリマアプリ(メルカリ):不要品を売るだけで月3,000〜20,000円
- アンケートサイト・ポイントサイト:隙間時間で月1,000〜5,000円
- スキルシェア(ランサーズ・クラウドワークス):ライティング・デザイン等で月1〜5万円
年収400万円の家族全員で取り組む家計管理の仕組みを作る
ひとりで節約を頑張っても、パートナーが把握していなければ効果は半減します。家族全員で家計の目標を共有する仕組みを作りましょう。
- 月1回、家族で家計の振り返り時間を設ける
- 貯金・投資の目標金額を見えるところに貼っておく
- お互いのお小遣いを設定して自由に使える範囲を明確にする
- マネーフォワードMEなどの家計簿アプリを夫婦で共有する
まずは証券口座の無料開設から(最短5分・新NISAに対応)。詳しくはSBI証券・楽天証券をご覧ください。
📚 年収400万円シリーズの関連記事
まとめ:仕組みを作れば年収400万円でも毎月3万円は必ず作れる【実践あるのみ】
毎月3万円の余剰資金を作るために特別なことは必要ありません。
- 固定費の見直しで月2〜3万円を自動的に確保
- 先取り貯金の自動化で意志力ゼロで貯まる仕組みを作る
- 変動費の最適化でさらに1万円を積み上げる
大切なのは「一度仕組みを作ったら後は放置できる状態にすること」です。今月から1つずつ実践して、着実に資産形成への第一歩を踏み出しましょう。
よくある質問(FAQ)
Q. 年収400万円で毎月3万円貯めることは現実的ですか?
A. 十分に現実的です。固定費(スマホ・保険・サブスク)の見直しだけで月2〜3万円の削減が可能なケースが多く、先取り貯金の自動化を組み合わせれば確実に毎月3万円を貯め続けられます。手取り23万円の場合でも、固定費を最適化すれば20万円以内での生活は実現できます。
Q. 家計管理を始めるなら何から手をつければいいですか?
A. まず「固定費の洗い出し」から始めましょう。スマホ代・保険料・サブスクリプションをリストアップして合計額を出すだけで、削れる項目が見えてきます。次に大手キャリアを格安SIMに変えるだけで即月5,000〜7,000円の節約になります。
Q. 毎月3万円貯まったら何に使うのがベストですか?
A. まず生活費3〜6ヶ月分(50〜100万円)の緊急用貯金を確保することが最優先です。それが達成できたら新NISAのインデックスファンド積立(月1〜3万円)に回すのが、長期的な資産形成において最も効率的な方法です。
Q. 家計簿アプリはどれがおすすめですか?
A. 「マネーフォワード ME」が最もおすすめです。銀行口座・クレジットカード・証券口座と自動連携でき、支出を自動で分類してくれます。無料プランでも十分使えるため、まずは無料で始めてみましょう。
コメント