「年収400万円だと、みんな貯金はいくらくらいしているの?」
同じくらいの年収の家庭がどれくらい貯金しているのか、気になる人は多いと思います。特に最近は物価の上昇もあり、
- 生活費が増えてしまった
- 思うように貯金ができない
- 将来のお金が不安
と感じている人も増えています。
年収400万円という金額は、日本では決して珍しい年収ではありません。むしろ平均に近い水準と言われています。しかし、年収が同じでも生活スタイル・家族構成・住んでいる地域によって、貯金額には大きな差が出ます。
この記事では、年収400万円の平均貯金額・貯金ゼロの実態・貯金を増やすための具体的な方法を、データをもとにわかりやすく解説します。「自分は平均より貯金が少ない」と感じている方も、今日から行動できるヒントが必ず見つかります。
⚠️ 「平均より少ない」で安心しないで
金融広報中央委員会のデータでは年収400万円台の貯金ゼロ世帯が約20%存在します。平均値は富裕層に引き上げられるため、中央値(実態に近い数値)で自分の位置を確認することが重要です。貯金が平均以下でも、今から仕組みを作れば確実に追いつけます。
- 年収400万円の平均貯金額はいくら?
- 年代別・年収400万円の平均貯金額の目安
- 年収400万円で貯金ゼロの家庭は意外と多い
- 年収400万円の手取りと生活費の目安
- 年収400万円で毎月3万円を貯金し続けると?シミュレーション
- 年収400万円で着実に貯金するための3つのコツ
- 貯金ゼロから抜け出すための最初の3ステップ
- 貯金だけでなく「資産形成」を同時に始めよう
- よくある質問(Q&A)
- 年収400万円・年代別 理想の貯金シミュレーション
- 年収400万円でも必ず貯まる「先取り貯金」の仕組み
- 貯金だけではNG!年収400万円の「貯金×投資」最適バランス
- まとめ:年収400万円でもコツコツ続ければ必ず資産は増える【今すぐ始めよう】
- よくある質問
年収400万円の平均貯金額はいくら?
年収400万円の家庭の貯金額は、家庭環境によってかなり変わります。一般的には100万円〜300万円程度の貯金を持っている家庭が多いと言われています。
ただし、平均値を見ると実態よりも多く見える場合があります。これは、一部の資産が多い家庭が平均値を引き上げてしまうためです。そのため実際の生活感に近いのは「中央値」と言われています。中央値で見ると、日本の多くの家庭では100万円前後の貯金を持っているケースが多いとされています。
年齢によっても差は大きく、20代では貯金が少ない人が多く、30代・40代になると徐々に貯金が増えていく傾向があります。「平均より少ない」と感じても、年代ごとの目安と比較することが重要です。
年代別・年収400万円の平均貯金額の目安
| 年代 | 貯金額の目安(中央値) | ポイント |
|---|---|---|
| 20代 | 0〜100万円 | 社会人スタート。まず緊急用の100万円を目標に |
| 30代 | 100〜300万円 | 住宅・結婚・子育てで支出増。積立投資を始める時期 |
| 40代 | 300〜500万円 | 教育費のピーク。老後資金の本格的な積み立てを |
| 50代 | 500〜800万円 | 子育てが一段落。老後に向けて加速投資を |
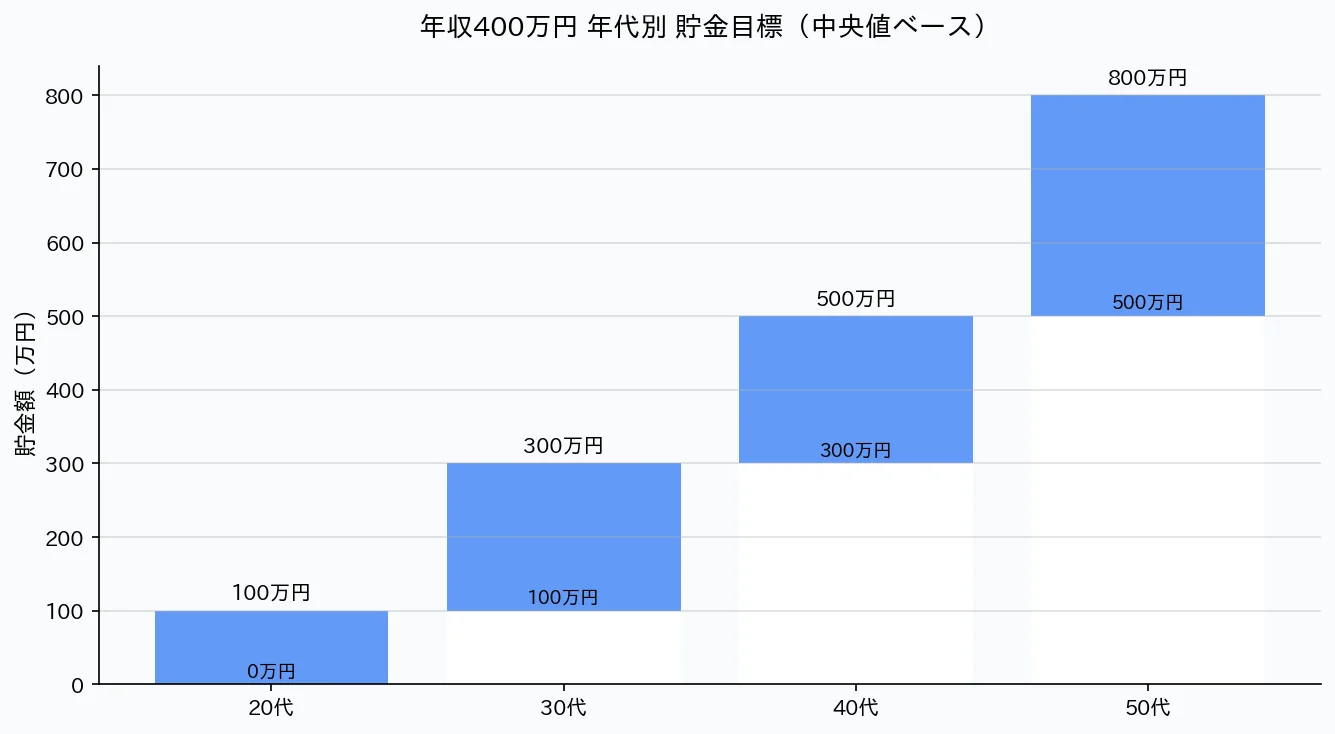
この目安より少ない場合でも、今から取り組めば充分間に合います。大切なのは「現在地を知って今すぐ始めること」です。
年収400万円で貯金ゼロの家庭は意外と多い
実は日本では、貯金ゼロの家庭も珍しくありません。調査によると、単身世帯では約3割、二人以上の世帯でも一定数が「金融資産ゼロ」と回答しています。
つまり「自分だけ貯金ができていないのでは…」と必要以上に不安になる必要はありません。ただし、将来を考えると少しずつでも資産を増やしていくことが大切です。突然の病気・車の修理・家電の故障など、予想外の出費は必ず発生します。そうしたときに貯金があると、生活への影響を最小限に抑えることができます。
特に、生活費の3ヶ月分(60〜70万円程度)を目標に「緊急予備資金」を作ることが、貯金の第一ステップです。この金額があるだけで、急な出費があっても借金せずに対処できます。
年収400万円の手取りと生活費の目安
年収400万円の場合、税金や社会保険料を差し引くと手取りは年間約300万円前後になります。月にすると約23〜25万円程度です。
この手取りの中から生活費を支払い、残ったお金を貯金することになります。手取り23万円の場合、生活費の目安は次のようになります。
| 支出項目 | 金額(目安) |
|---|---|
| 家賃 | 70,000円 |
| 食費 | 40,000円 |
| 光熱費 | 15,000円 |
| 通信費 | 10,000円 |
| 保険 | 15,000円 |
| 日用品 | 10,000円 |
| その他(娯楽・交際費など) | 40,000円 |
| 合計 | 約200,000円 |
この例では毎月約3万円の貯金が可能な計算になります。ただし、家族構成(配偶者・子供の有無)や住んでいる地域によって家賃や生活費は大きく変わります。まずは自分の家計をアプリで記録して、実際の支出を把握することから始めましょう。
年収400万円で毎月3万円を貯金し続けると?シミュレーション
毎月3万円の貯金でも、長期間続けると大きな金額になります。
| 期間 | 貯金額(単純積立) |
|---|---|
| 1年 | 36万円 |
| 5年 | 180万円 |
| 10年 | 360万円 |
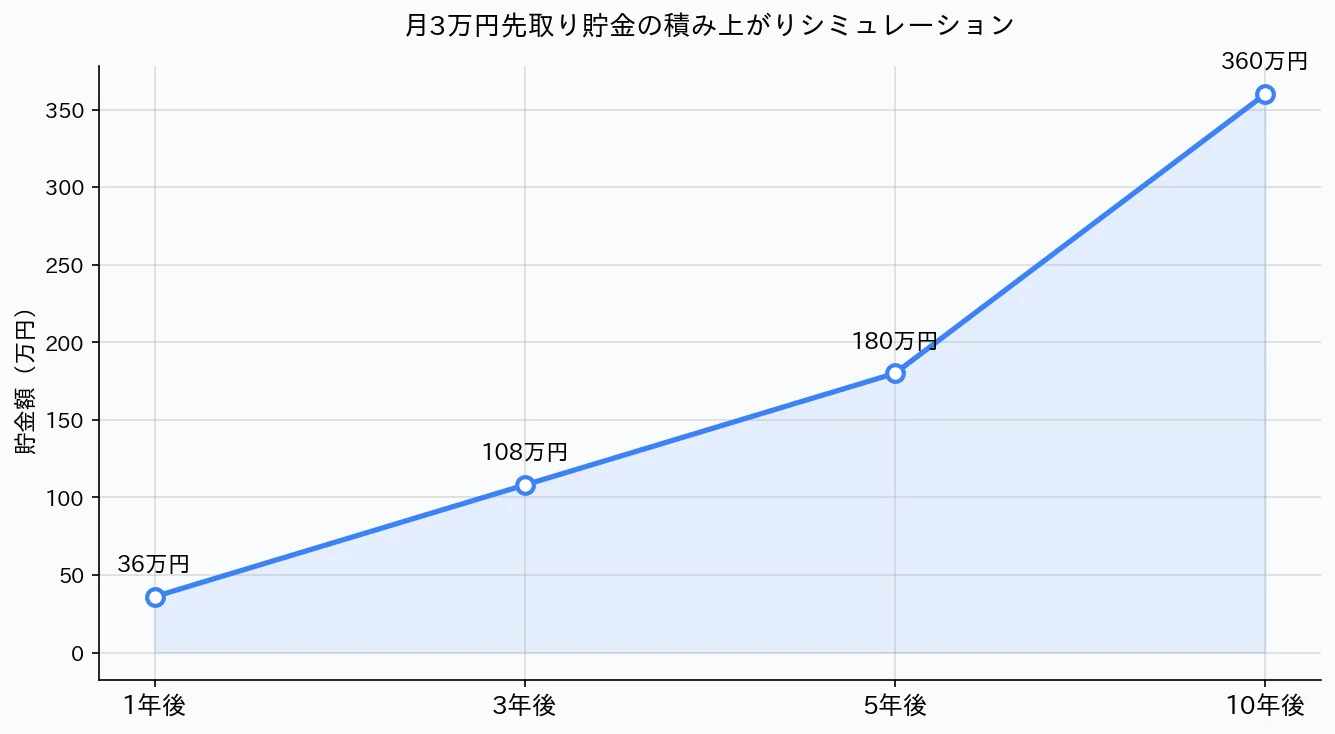
さらにボーナスから年間30〜60万円を上乗せできれば、資産はもっと早く増えていきます。貯金は一度に大きな金額を作る必要はありません。少額でも長く続けることが最も重要です。
年収400万円で着実に貯金するための3つのコツ
年収400万円で貯金を増やすためには、次の3つのポイントを押さえることが重要です。収入を劇的に増やさなくても、この3つを実践するだけで貯金額は確実に変わります。
STEP 1:固定費を徹底的に見直す
固定費は一度見直すと、毎月自動的に節約できます。特に見直しやすいのがスマホ料金・保険・使っていないサブスクです。格安SIMに変更するだけでも月3,000〜8,000円の節約になることがあります。保険も、必要以上の補償に加入していないか確認しましょう。固定費の削減は「一度やれば終わり」の最強の節約術です。
STEP 2:先取り貯金で強制的に貯める
貯金ができない人の多くは「余ったら貯金する」という考え方をしています。しかし実際には、生活費を使ってしまい貯金が残らないことが多いです。おすすめは給料日に貯金をする先取り貯金です。給料日に3万円を別の口座に移すだけで、確実に貯金できます。銀行の自動積立サービスや、証券会社の自動積立投資を使えば、意識しなくても毎月貯まる仕組みを作れます。
STEP 3:投資を活用して資産を増やす
最近は新NISAを利用して資産形成をする人も増えています。投資はリスクもありますが、長期で積立投資をすることで資産を増やせる可能性があります。初心者に人気の証券会社はSBI証券・楽天証券などです。月5,000円からでも始められるため、貯金と並行して投資を始めることを強くおすすめします。
貯金ゼロから抜け出すための最初の3ステップ
「貯金ゼロだけど、どこから始めればいい?」という方向けに、すぐに行動できる具体的なステップをまとめました。
STEP 1:現状把握(今月の収支を確認する)
まず家計簿アプリをインストールして、今月1ヶ月の支出を全て記録しましょう。何にいくら使っているかが分かるだけで、無駄な支出に気づきやすくなります。マネーフォワードMEやZaimは銀行口座・カードと連携して自動で記録してくれます。「記録するだけ」で支出意識が変わり、自然と無駄遣いが減っていきます。
STEP 2:固定費を削る(月1〜3万円の節約)
スマホ料金・保険・使っていないサブスクを見直すだけで、多くの人が月1〜3万円の節約を実現できます。固定費は一度削減すれば毎月自動的に節約効果が続くため、最初に取り組むべき最優先事項です。まずは毎月の固定費を全て書き出し、「本当に必要か?」を一つずつ確認しましょう。
STEP 3:先取り貯金を自動化する
給料日に自動で貯金専用口座へ振り替える設定をします。月1万円からでもOKです。「余ったら貯金」という意識を「先に貯金してから使う」に変えるだけで、貯金額が劇的に変わります。一度設定してしまえば、毎月意識しなくても貯金が積み上がっていきます。
貯金だけでなく「資産形成」を同時に始めよう
銀行に預けるだけの貯金は、現在の日本の低金利環境では実質的にお金が目減りするリスクがあります(物価上昇>金利のため)。緊急予備資金(生活費3ヶ月分)は銀行に置き、残りは新NISAで運用するのが最も効率的な資産形成の方法です。
新NISAを活用したインデックスファンドの積立投資なら、長期的に年3〜7%の運用益が期待できます。下の表で銀行預金と投資の違いを確認しましょう。
| 方法 | 年利の目安 | リスク | おすすめ度 |
|---|---|---|---|
| 銀行預金 | 0.001〜0.1% | ほぼなし | 緊急資金のみ |
| 定期預金 | 0.1〜0.3% | ほぼなし | 普通預金の代替として |
| 新NISAの積立投資 | 3〜7%(長期平均) | 中程度 | ◎ メインで活用 |
| iDeCo | 3〜7%+節税効果 | 中程度 | ◎ 老後資金に最適 |
よくある質問(Q&A)
Q:30代で貯金100万円以下は本当にやばいですか?
A:平均と比較すると少ない水準ですが、今から行動すれば全く遅くありません。30代で月3万円貯金+積立投資を始めれば、60歳までに1,000万円以上の資産を築けます。
Q:結婚・子育て中でも貯金できますか?
A:できます。特に共働き世帯なら世帯収入が増えるため、片方の収入を生活費・もう片方を貯金・投資に充てるとスムーズに資産形成できます。
Q:貯金より投資を優先すべきですか?
A:まず生活費3ヶ月分(60〜70万円)の緊急資金を貯金で確保してから投資を始めるのがベストです。緊急資金がないまま投資すると、急な出費で投資を取り崩すことになります。
Q:ボーナスが出たときはどうすればいい?
A:ボーナスの半分を貯金・投資に回すルールを決めておくと、無駄遣いを防ぎながら資産を加速させることができます。残りの半分は旅行や自己投資など、生活を豊かにすることに使いましょう。
年収400万円・年代別 理想の貯金シミュレーション
同じ年収400万円でも、20代・30代・40代・50代では「理想の貯金額」は大きく異なります。以下の表は、金融庁や各種調査データをもとに算出した年代別の平均貯金額と、本当に目指したい理想の貯金目標です。
| 年代 | 平均貯金額(金融庁データ参考) | 理想の貯金額 | 月の積立目標 |
|---|---|---|---|
| 20代 | 約140万円 | 200万円以上 | 月3万円 |
| 30代(子あり) | 約350万円 | 500万円以上 | 月5万円 |
| 40代(子あり) | 約700万円 | 1,000万円以上 | 月7万円 |
| 50代 | 約1,200万円 | 1,500万円以上 | 月10万円 |
各年代のポイント解説
20代:まずは「緊急資金100万円」から始める
社会人になりたての20代は、収入が低く奨学金返済や生活費の確保で精一杯なケースも多いです。この時期は「貯金できない自分はダメだ」と焦る必要はありません。まずは緊急予備資金として100万円を目標にしましょう。月3万円の先取り貯金を続けるだけで、約3年で達成できます。
30代(子あり):住宅ローン・子育て費用との兼ね合い
30代は結婚・出産・住宅購入が重なる「支出のピーク」を迎える時期です。子育て費用(保育料・習い事・医療費)は年間50〜100万円かかることもあります。住宅ローンを抱えながらの貯金は難しく感じますが、月5万円の先取り貯金+iDeCo・NISAの積立投資を組み合わせることで、無理なく資産形成が進められます。理想の500万円を目標に設定することで、老後に向けた土台が築けます。
40代(子あり):教育費のピークと老後資金の二刀流
40代は子どもの教育費(中学・高校・大学)が本格化する時期です。私立大学なら4年間で400〜600万円かかることもあります。同時に老後資金の準備も急務です。月7万円の積立を維持しながら、学資保険や教育費専用の口座を設けることで、教育費と老後資金を「分けて管理」するのがポイントです。
50代:子育て一段落後は老後に全力投資
50代になり子どもが独立し始めると、毎月の支出が大幅に下がります。この「解放された資金」を老後資金に一気に振り向けることで、60歳時点で1,500万円以上の目標達成が現実的になります。月10万円の積立は50代にとって無理な数字ではなく、iDeCoの拠出上限を最大限に活用することが重要です。
「平均に届かなくても焦らないでください」。貯金額は生活環境・家族構成・住む地域によって大きく変わります。大切なのは他人との比較ではなく、自分のペースで今日から一歩踏み出すことです。平均より少なくても、今から月3〜5万円を積み立て始めれば、10〜20年で大きな差を生み出せます。
年収400万円でも必ず貯まる「先取り貯金」の仕組み
貯金ができない人の多くは「余ったら貯金する」という後取り方式をとっています。しかし、生活費を使ってしまうと毎月貯金が残らないのが現実です。これを根本的に解決するのが「先取り貯金」という仕組みです。
先取り貯金とは?
先取り貯金とは、給与が振り込まれた瞬間に、一定額を別口座へ移してしまう方法です。残ったお金だけで生活することで、自然と支出をコントロールでき、毎月確実に貯金が積み上がります。「貯金するぞ!」という強い意志は不要。仕組みを作ってしまえば、あとは自動的に貯まり続けます。
具体的な口座の分け方(3口座制)
- 生活費口座(メインバンク):給与振込先。家賃・光熱費・食費など日常の支出に使う。毎月の生活費の上限を決めてこの口座だけで管理する。
- 貯金口座(別銀行):緊急予備資金用。生活費口座とは別の銀行に作ることで引き出しにくくする。目安は生活費3〜6ヶ月分(60〜120万円)が目標。
- 投資口座(証券会社):新NISA・iDeCoの積立用。SBI証券や楽天証券で開設。毎月の積立額を設定しておけば自動で投資が進む。
自動化の方法
- 銀行の自動振替サービス:給料日の翌日に指定口座へ自動で振り替える設定を銀行アプリから設定できます。住信SBIネット銀行は「目的別口座」機能が無料で使えるためおすすめです。
- iDeCo(個人型確定拠出年金):毎月の掛け金が自動で積み立てられ、所得控除で節税効果も得られます。年収400万円なら月1.2万円の拠出で年間約3〜4万円の節税になります。
- 新NISAの積立設定:証券会社のアプリから月額・積立日を設定すると、毎月自動でインデックスファンドを購入してくれます。一度設定すれば毎月何もしなくても投資が進みます。
目安金額:手取りの15〜20%
年収400万円の手取りは月約23〜25万円です。この15〜20%を先取り貯金・投資に回すと、月3.5万〜5万円が目安になります。最初は少額でもOK。まず月1万円からスタートして、慣れてきたら増額するのが挫折しないコツです。
おすすめの銀行口座
- 住信SBIネット銀行:「目的別口座」機能で用途別に口座を複数作れる。自動振替・定額入金の設定が簡単。ATM手数料も月数回無料。
- 楽天銀行:楽天証券と連携する「マネーブリッジ」を使うと普通預金金利が0.1%に。楽天ポイントも貯まるため楽天経済圏ユーザーに最適。
貯金だけではNG!年収400万円の「貯金×投資」最適バランス
銀行に預けておくだけでは、実質的にお金の価値が目減りしていきます。現在の日本は低金利(普通預金金利0.001〜0.1%程度)が続く一方、物価上昇率は年2〜3%前後で推移しています。つまり貯金だけではインフレに追いつけず、実質的に資産が減り続けているのです。
なぜ貯金だけでは不十分か
- インフレの影響:100万円を銀行に預けても、10年後の価値は実質80〜90万円程度になる可能性があります(物価上昇による購買力の低下)。
- 低金利の現実:メガバンクの普通預金金利は年0.001%。100万円預けても年10円しか増えません。
- 老後資金の不足リスク:老後2,000万円問題が示すように、年金だけでは老後の生活費を賄えない可能性が高い。現役時代からの資産形成が必須です。
まず「生活防衛資金」を確保してから投資へ
投資を始める前に必ずやるべきことがあります。それは生活費3〜6ヶ月分の現金(生活防衛資金)を銀行に確保することです。年収400万円なら月の生活費が約20〜22万円のため、生活防衛資金の目安は60〜132万円です。この現金クッションがあれば、急な失業・病気・家電の故障などがあっても投資を取り崩さずに対応できます。
年収400万円の「貯金×投資」配分例
手取り月22万円を前提とした、現実的な配分例です。
| 用途 | 月額 | 年間 |
|---|---|---|
| 生活費 | 〜22万円 | 〜264万円 |
| 先取り貯金(現金) | 2万円 | 24万円 |
| NISA積立 | 3万円 | 36万円 |
| iDeCo | 1.2万円 | 14.4万円 |
この配分では生活費22万円・貯金と投資に合わせて月6.2万円を振り向ける計算です。ボーナスが出た場合はさらに上乗せできます。最初から全額を投資に回す必要はなく、まず貯金で生活防衛資金を作り、次に投資へ段階的に移行するのが失敗しないコツです。
「まずは貯金、次に投資」の順番が重要
投資はリターンが期待できる一方で、短期では元本割れのリスクもあります。生活防衛資金がない状態で投資を始めると、急な出費が発生したときに「損切りして投資を取り崩す」羽目になります。順番を守ることが、長期的な資産形成を成功させる最大のポイントです。
- Step 1:生活防衛資金(現金60〜120万円)を貯金で確保する
- Step 2:新NISAでインデックスファンドの積立投資を開始する(月3万円〜)
- Step 3:iDeCoで老後資金を積み立てながら節税効果を得る(月1.2万円〜)
- Step 4:余裕が出てきたらNISAの積立額を増やして資産を加速させる
年収400万円は決して「投資できない年収」ではありません。月3〜5万円の積立投資を20〜30年続けることで、複利効果によって数千万円の資産を築くことは十分に現実的です。貯金と投資を賢く組み合わせ、将来の自分への最大の投資を今日から始めましょう。
まとめ:年収400万円でもコツコツ続ければ必ず資産は増える【今すぐ始めよう】
年収400万円の平均的な貯金額は100万円〜300万円程度(中央値は100万円前後)と言われています。貯金ゼロの家庭も一定数あるため、「自分だけ貯金が少ない」と過度に不安になる必要はありません。
大切なのは、今の自分の状況を把握したうえで、できることから始めることです。
- 固定費の見直しで毎月の支出を削減する
- 先取り貯金で確実に貯める仕組みを作る
- 新NISAや積立投資を活用して資産を育てる
この3つを少しずつ実践するだけで、貯金額は着実に変わっていきます。毎月3万円でも継続すれば10年で360万円。さらに投資の複利効果を加えれば、それ以上の資産形成も十分可能です。
「平均と比べて焦る」よりも、「今の自分にできることから始める」ことが最も重要です。まずは家計簿アプリをインストールして今月の収支を把握することから、今日行動を起こしてみましょう。
📚 年収400万円シリーズの関連記事
- 【完全ガイド】手取り年収400万円の生活水準・貯金シミュレーション【2026年版】
- 年収400万円の生活費はいくら?リアルな支出と家計内訳を徹底解説
- 年収400万円の生活レベルはどれくらい?手取り・生活費・貯金事情を解説
- 年収400万円で貯金できないのは普通?原因と解決方法をリアルに解説
- 年収400万で貯金できる人の特徴5選|できない人との決定的な違い
- 年収400万円で貯金1000万円は可能?リアルな資産形成シミュレーション
- 年収400万円の貯金額は平均いくら?貯金ゼロはやばい?対策を解説
- 年収400万円で毎月3万円貯める家計管理術|固定費削減から先取り貯金まで
- 年収400万円で住宅ローンはいくらまで?無理のない借入額を解説【2026年版】
- 年収400万円で子育てはきつい?家計・教育費・公的支援を徹底解説
- 年収400万円家庭におすすめのクレジットカード5選
- ふるさと納税おすすめサイト比較3選|年収400万円の限度額
- 年収400万円でもできる投資信託の始め方|おすすめ証券口座3選
よくある質問
年収400万円の平均貯金額はいくらですか?
金融広報中央委員会のデータでは、年収400〜600万円未満の世帯の金融資産中央値は約400万円ですが、年代によって大きく異なります。20代は0〜100万円、30代は100〜300万円、40代は300〜500万円が中央値の目安です。「平均」は富裕層に引き上げられるため、「中央値」を参考にすることが重要です。
貯金ゼロは危険ですか?
急な出費(病気・失業・家電故障)に対応できず、消費者金融への依存リスクが高まります。まず生活費3ヶ月分(60〜70万円)の緊急予備資金を確保することが最優先です。この金額があるだけで、急な出費があっても借金せずに対処できます。
年収400万円で毎月いくら貯金するのが理想ですか?
手取りの10〜20%(月2〜4万円)が目標の目安です。まず生活防衛資金(生活費3ヶ月分)を確保し、次に新NISAの積立投資と並行して貯金を増やします。固定費削減(スマホ・保険・サブスク)で月1〜3万円を捻出すれば、無理なく貯金ペースを上げられます。
貯金と投資のバランスはどうすればいいですか?
まず生活防衛資金(生活費3〜6ヶ月分)を銀行に置き、それ以降は新NISAでの積立投資を優先します。理由は銀行預金の金利(0.001〜0.1%)ではインフレに負けるからです。生活防衛資金確保後は「貯金50%:新NISA積立50%」の比率が年収400万円には最適なバランスです。
コメント