新NISAを始めようとすると必ず出てくる「オルカンかS&P500か」問題。どちらも非常に人気の高いインデックスファンドですが、その違いや自分に合った選び方がわからない方も多いと思います。
この記事では、オルカン(全世界株式)とS&P500の違いを徹底的に比較し、どちらを選ぶべきかを分かりやすく解説します。
- オルカン(全世界株式)とは?
- S&P500とは?
- オルカンとS&P500の違いを徹底比較
- オルカンとS&P500の過去パフォーマンス比較【2026年データ】
- 結局どっちを選べばいい?3つのパターン別答え
- SBI証券・楽天証券どちらで買える?
- オルカンとS&P500、実際にどのくらいリターンが違うのか
- 「オルカン派」vs「S&P500派」の意見をまとめると
- 初心者には「オルカン」がやや安心な理由
- オルカンとS&P500の過去リターン比較データ(円換算ベース)
- 為替リスクはどちらが大きい?円高になったら損する?
- 結局どっちを買えばいい?タイプ別おすすめ診断
- まとめ:オルカンもS&P500もどちらでも正解。大切なのは今すぐ始めること
- よくある質問(FAQ)
オルカン(全世界株式)とは?
オルカン(正式名称:eMAXIS Slim 全世界株式(オール・カントリー))は、全世界約3,000銘柄に分散投資するインデックスファンドです。「オール・カントリー」を略して「オルカン」と呼ばれています。
MSCI ACWI(全世界株式指数)に連動しており、米国・欧州・アジア・新興国など世界50か国以上の企業に一度に投資できます。
| 項目 | 詳細 |
|---|---|
| 正式名称 | eMAXIS Slim 全世界株式(オール・カントリー) |
| 投資対象 | 全世界株式(先進国+新興国)約3,000銘柄 |
| 信託報酬 | 年0.05775%(業界最安水準) |
| 連動指数 | MSCI ACWI(全世界株式指数) |
| 米国比率 | 約62%(2024年時点) |
📖 あわせて読みたい
S&P500とは?
S&P500は、米国の代表的な企業500社に投資するインデックスファンドです。Apple・Microsoft・Amazon・Google・Meta・Teslaなど、世界を代表するテック企業が多く含まれています。
過去の実績では、S&P500は年平均リターン約7〜10%(インフレ調整後)を記録しており、長期投資で最も実績のある指数のひとつとして知られています。
| 項目 | 詳細 |
|---|---|
| 正式名称 | eMAXIS Slim 米国株式(S&P500) |
| 投資対象 | 米国優良企業500社 |
| 信託報酬 | 年0.09372% |
| 連動指数 | S&P500指数 |
| 主な構成銘柄 | Apple、Microsoft、Amazon、Google、Meta等 |
オルカンとS&P500の違いを徹底比較
| 比較項目 | オルカン(全世界株式) | S&P500(米国株式) |
|---|---|---|
| 投資対象国 | 全世界50か国以上 | 米国のみ |
| 銘柄数 | 約3,000銘柄 | 500銘柄 |
| リスク分散度 | 高い(世界中に分散) | 米国集中(ある意味リスク大) |
| 過去10年リターン | 年平均約10〜12% | 年平均約13〜15% |
| 信託報酬 | 0.05775% | 0.09372% |
| 米国依存度 | 約62% | 100% |
| 新興国への投資 | あり(約10%) | なし |
オルカンとS&P500の過去パフォーマンス比較【2026年データ】
過去10〜20年のデータを見ると、S&P500の方がオルカンよりリターンが高い傾向があります。これは米国テック企業(GAFAMなど)の急成長によるものです。
| 期間 | オルカン年平均リターン | S&P500年平均リターン |
|---|---|---|
| 過去5年 | 約12% | 約15% |
| 過去10年 | 約11% | 約13% |
| 過去20年 | 約8% | 約10% |
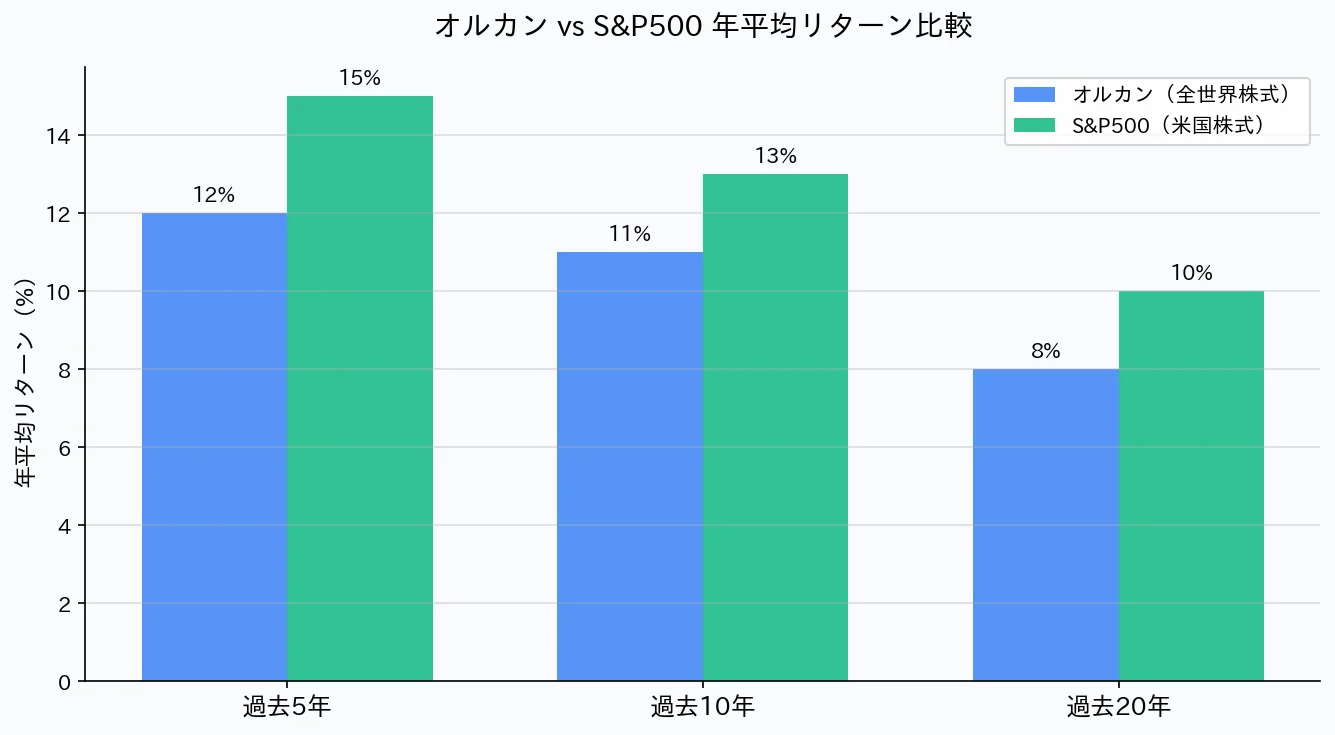
ただし、過去の実績は将来を保証するものではありません。2000年代は米国株が低迷し、新興国株式が好調な時期もありました。
結局どっちを選べばいい?3つのパターン別答え
①「とにかく迷いたくない」→ オルカン一択
オルカンは全世界に分散されているため、「米国が下落しても他の国がカバーする」という安心感があります。長期的に世界経済全体の成長を享受できるため、最もシンプルな選択です。金融庁も「長期・積立・分散」を推奨しており、オルカンはその理念に最も合致しています。
②「リターン重視でリスクも取れる」→ S&P500
歴史的に見て、米国経済は世界をリードし続けており、S&P500は長期的に高いリターンを出してきました。「これからも米国が世界経済をけん引する」と考えるなら、S&P500に集中するのも理にかなっています。
③「両方買いたい」→ オルカン1本でOK
オルカンの中に米国株が約62%含まれているため、オルカン+S&P500を両方買っても大きな差はありません。むしろポートフォリオが複雑になるだけです。シンプルにオルカン1本で十分です。
SBI証券・楽天証券どちらで買える?
オルカンもS&P500も、SBI証券・楽天証券の両方で購入できます。どちらの証券会社でも新NISAのつみたて投資枠の対象商品として取り扱われています。
| 証券会社 | オルカン | S&P500 | 積立ポイント還元 |
|---|---|---|---|
| SBI証券 | ◎取扱あり | ◎取扱あり | 三井住友カードで最大0.5〜1% |
| 楽天証券 | ◎取扱あり | ◎取扱あり | 楽天カードで最大1% |
楽天証券の積立は楽天カードが最強コンビ
楽天証券でつみたて投資枠を設定する際、楽天カード払いにするとポイント還元率が最大1%になります。年会費永年無料で積立投資のポイントも貯まる、楽天ユーザー必携の1枚です。
- 年会費永年無料
- 楽天証券積立でポイント還元最大1%
- 楽天市場での還元率3倍以上
オルカンとS&P500、実際にどのくらいリターンが違うのか
具体的な数字で比較してみましょう。月3万円を20年間積み立てた場合のシミュレーションです(過去平均をベースにした参考値)。
| ファンド | 想定年利 | 20年後の資産 | 元本との差額 |
|---|---|---|---|
| オルカン(全世界) | 年利8% | 約1,764万円 | +1,044万円 |
| S&P500(米国) | 年利10% | 約2,265万円 | +1,545万円 |
| 定期預金 | 年利0.2% | 約729万円 | +9万円 |
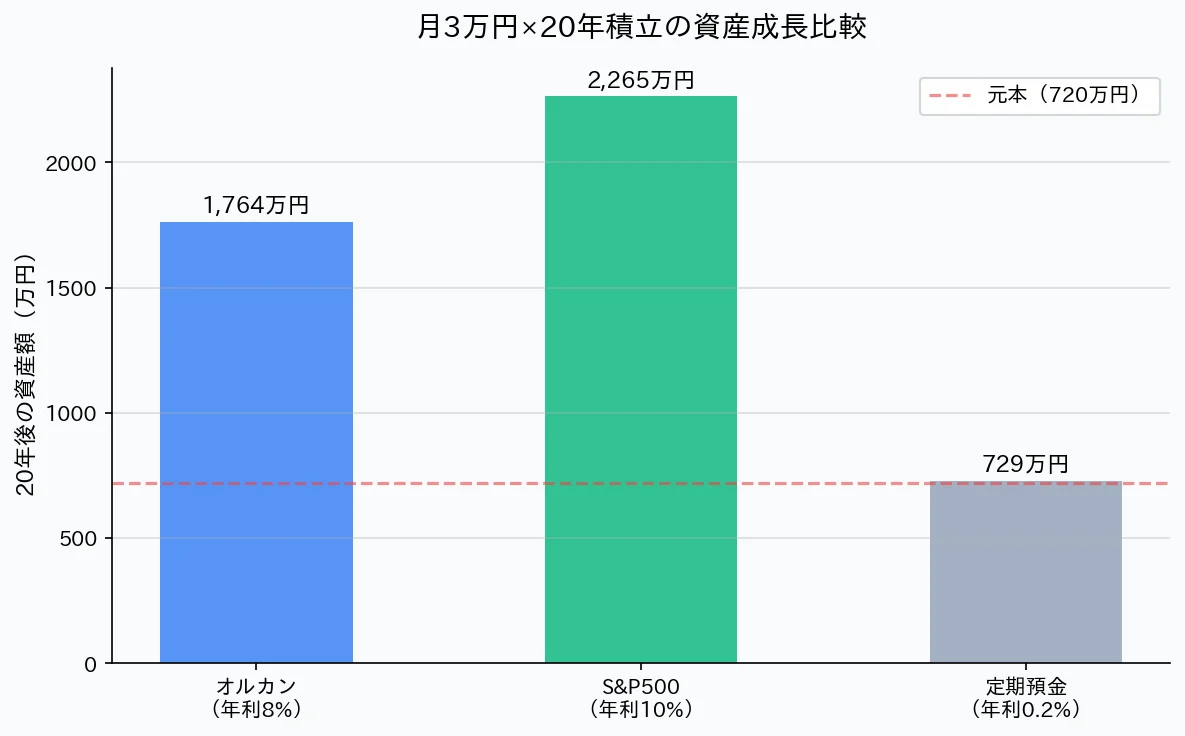
過去実績ベースでは、S&P500の方が大きなリターンが得られる傾向があります。ただしこれは将来を保証するものではなく、米国経済の停滞期には逆転することもあります。
「オルカン派」vs「S&P500派」の意見をまとめると
オルカン派の主な意見
- 「全世界に分散されているから1カ国の暴落リスクが小さい」
- 「金融庁が推奨する長期・積立・分散の理念に最も合っている」
- 「これ1本で完結するシンプルさが続けやすい」
- 「信託報酬がS&P500より若干安い(0.05775%)」
S&P500派の主な意見
- 「過去20年以上、米国株は世界一のパフォーマンスを記録してきた」
- 「Appleやマイクロソフトなど世界最強企業に集中投資できる」
- 「オルカンの中身も6割以上が米国株なので、実質的な差は小さい」
- 「新興国リスクをとりたくない」
初心者には「オルカン」がやや安心な理由
投資初心者には「オルカン」をやや推奨します。理由は心理的な安心感です。S&P500は米国1カ国への集中投資であるため、米国市場が大きく下落したとき(リーマンショック・コロナショックなど)に不安を感じやすく、「売ってしまう」リスクが高まります。オルカンなら「米国が下がっても他の国がある」という分散の安心感があります。
長期積立投資で最も大切なのは「続けること」です。続けられるファンドを選ぶという意味で、オルカンはメンタル面で優れています。
オルカンとS&P500の過去リターン比較データ(円換算ベース)
「どっちがリターンが高いの?」という疑問に答えるために、過去の実績データをまとめました。以下は円換算ベース(為替込み)の概算年率リターンです。
| 期間 | オルカン(年率) | S&P500(年率) | 勝者 |
|---|---|---|---|
| 直近1年(2025年) | +約18% | +約23% | S&P500 |
| 直近3年(年率平均) | +約12% | +約14% | S&P500 |
| 直近10年(年率平均) | +約11% | +約15% | S&P500 |
| 2000年〜現在(長期) | +約7% | +約8% | S&P500 |
※上記はいずれも円換算ベースの概算・参考値であり、実際の運用成績を保証するものではありません。
長期データでは一貫してS&P500がやや有利という傾向が見られます。主な理由は、Apple・Microsoft・Amazonなど米国テクノロジー企業の圧倒的な成長です。過去10年で世界の時価総額ランキング上位はほぼ米国企業が独占しており、S&P500の押し上げに大きく貢献しました。
ただし、過去データは将来を保証しません。参考として、大きな経済ショック時の下落率を見ておきましょう。
| ショック | オルカンの下落率(概算) | S&P500の下落率(概算) |
|---|---|---|
| リーマンショック(2008年) | ▲約50% | ▲約55% |
| コロナショック(2020年3月) | ▲約30% | ▲約34% |
暴落時の下落率もS&P500の方がやや大きい傾向があります。これは米国集中投資の集中リスクの裏返しとも言えます。どちらのファンドを選ぶにしても、一時的な大幅下落は起こりうることを念頭に置いた上で、長期積立を継続する覚悟が大切です。
為替リスクはどちらが大きい?円高になったら損する?
「外貨建ての投資信託は円高になると損をする」という話を聞いたことはありませんか?これは本当のことで、オルカンもS&P500も外貨建て資産(主にドル建て)であるため、為替レートの影響を受けます。
為替リスクの基本
たとえば、1ドル=150円のときに100万円分の米国株を買ったとします。その後、株価は変わらず円高が進み1ドル=120円になったとすると、同じ株でも円換算では約80万円に目減りします。これが為替リスクです。逆に円安が進めば、株価が変わらなくても円換算の資産は増えます。
オルカンとS&P500の為替リスクに差はほぼない
重要なのは、オルカンもS&P500も為替リスクの大きさはほぼ同程度という点です。オルカンは「全世界」に投資していますが、構成の約62%が米国株のドル建て資産です。残りも欧州・日本・新興国と多通貨に分散していますが、為替感応度はS&P500と大きく変わりません。「オルカンは為替リスクが小さい」と思っている方は注意が必要です。
円高・円安のシミュレーション例
| シナリオ | 為替レート変化 | 月3万円×10年積立(約360万元本)への影響イメージ |
|---|---|---|
| 大幅円高シナリオ | 1ドル150円→100円(▲33%) | 為替だけで資産が約3分の2に目減りする可能性 |
| 現状維持シナリオ | 1ドル150円前後を維持 | 為替影響はほぼニュートラル |
| さらなる円安シナリオ | 1ドル150円→200円(+33%) | 為替だけで資産が約1.3倍に上振れする可能性 |
※上記はあくまで為替変動単体の影響イメージです。実際の資産額は株価変動も加わります。
為替ヘッジはあるの?
eMAXIS Slim 全世界株式(オルカン)もeMAXIS Slim 米国株式(S&P500)も、通常版は為替ヘッジなしです。為替ヘッジ付きの商品も一部存在しますが、ヘッジコストがかかるため長期投資には一般的にヘッジなしの方が有利とされています。
長期投資では為替リスクは平準化される
短期的には為替の影響を大きく受けますが、20〜30年という長い時間軸で積み立てた場合、円高の時期も円安の時期も経験することになります。結果として、為替リスクは長期的に平準化(ドル・コスト平均効果)されていく傾向があります。焦らず長期保有を続けることが、為替リスクへの最も現実的な対策です。
結局どっちを買えばいい?タイプ別おすすめ診断
ここまでの比較を踏まえて、あなたのタイプ別におすすめを整理します。以下のチェックリストで当てはまるものが多い方を選んでみてください。
S&P500が向いている人
- ☑ 米国経済・テクノロジー企業の成長を強く信じている
- ☑ 多少リスクが高くてもリターンを最大化したい
- ☑ 積立額が少なく、集中投資でリターンを狙いたい
- ☑ 「新興国リスク」はとりたくない
- ☑ 歴史的な米国株の実績を根拠に選びたい
オルカンが向いている人
- ☑ 米国以外(新興国・欧州・アジア)にも幅広く分散したい
- ☑ 一本で世界全体に投資したい
- ☑ 「これ一本でOK」というシンプルさを重視する
- ☑ 米国株の暴落リスクをできるだけ和らげたい
- ☑ 金融庁推奨の「長期・積立・分散」の理念を大切にしたい
「両方持ち」でもOK?
「オルカン7割+S&P500 3割」のような組み合わせを検討する方もいますが、注意点があります。
オルカンの中身はすでに約62%が米国株です。そこにS&P500を追加すると、米国株比率は実質的にさらに高まります。たとえばオルカン7割+S&P500 3割の場合、全体の米国比率は約73%前後になります。「世界分散をしたつもりが米国集中になっていた」という状態になりがちです。
また、2本持ちにするとポートフォリオの管理が複雑になり、リバランスも手間が増えます。長期投資において「シンプルであること」は非常に重要な要素です。ほとんどの場合、オルカン1本かS&P500 1本かを選んでそれを積み立て続ける方が、よりよい結果につながることが多いです。
迷ったら「どちらを選んでも長期的にはプラスになる可能性が高い」という事実を思い出してください。最も大事なのは、選んだファンドを信じて積み立てを続けることです。
まとめ:オルカンもS&P500もどちらでも正解。大切なのは今すぐ始めること
- オルカン:全世界分散・安心重視・これ1本で完結・初心者の定番
- S&P500:過去実績良好・米国集中・リターン重視派に人気
どちらを選んでも「毎月積み立て続ける」ことで着実に資産を築けます。大切なのはファンド選びより「今日口座を開設して積立を始めること」です。迷っている時間がもったいない。今すぐSBI証券か楽天証券で口座開設しましょう。
楽天証券の積立は楽天カードと組み合わせるのが最強
楽天証券でつみたて投資枠を楽天カード払いに設定するだけで、積立額の最大1%が楽天ポイントとして還元されます。年会費永年無料でポイントも貯まる、投資家に人気No.1のカードです。
- 年会費永年無料
- 楽天証券積立でポイント最大1%還元
- 楽天市場での還元率3倍以上
よくある質問(FAQ)
Q. オルカンとS&P500はどちらがリターンが高いですか?
A. 過去10〜20年のリターンはS&P500の方が高い傾向があります(年率約10〜12%)。ただし米国株に集中するリスクも高く、オルカン(年率約8〜10%)は全世界に分散されるためリスクが低めです。将来も米国が世界経済をリードするとは限らないため、分散を重視するならオルカンが無難です。
Q. 初心者はオルカンとS&P500のどちらを選ぶべきですか?
A. 迷ったらオルカン(eMAXIS Slim全世界株式)をおすすめします。全世界約50ヵ国に分散投資されるため「これ1本で世界経済全体に投資できる」わかりやすさが初心者向きです。S&P500は米国集中投資の強気派向けです。
Q. オルカンとS&P500を両方買う意味はありますか?
A. オルカンに米国株が約60%含まれているため、S&P500と重複が大きく分散効果は限定的です。どちらか1本に絞る方がシンプルで管理しやすいです。両方買う場合はオルカン7割・S&P500 3割程度が一般的です。
Q. 信託報酬(手数料)に違いはありますか?
A. eMAXIS Slim全世界株式(オルカン)は年0.05775%、eMAXIS Slim米国株式(S&P500)は年0.09372%と、どちらも業界最低水準の超低コストです。長期投資では手数料の差が積み重なるため、信託報酬の低さは重要な選択基準です。
コメント