「新NISAって最近よく聞くけど、結局何なの?」「自分には関係ない話?」と思っている方はいませんか?
結論から言うと、新NISAは日本に住んでいる18歳以上の人なら誰でも使える、国が作った「投資の優遇制度」です。うまく活用すれば、将来の資産形成に大きな差が生まれます。
この記事では、投資初心者の方でも分かるように新NISAの基本から始め方まで丁寧に解説します。
新NISAとは何か?3分でわかる基本
新NISAとは、投資で得た利益に税金がかからない非課税制度のことです。
通常、株や投資信託で利益が出ると、利益の約20%が税金として引かれます。100万円の利益が出ても手元に残るのは約80万円です。
しかし新NISAを使えば、利益が100万円出ても、100万円まるごと手元に残ります。この非課税メリットが新NISAの最大の特徴です。
旧NISAとの違い
| 比較項目 | 旧NISA(〜2023年) | 新NISA(2024年〜) |
|---|---|---|
| 年間投資上限 | つみたて40万円 or 一般120万円 | つみたて120万円+成長投資枠240万円 |
| 生涯投資上限 | なし(無期限ではなかった) | 1,800万円 |
| 非課税期間 | 最長20年(つみたて) | 永久(無期限) |
| 制度の併用 | どちらか一方のみ | 両方同時に使える |
| 投資枠の再利用 | 不可 | 売却後に枠が復活 |
旧NISAと比べて大幅に使いやすくなっており、「生涯ずっと非課税で投資できる」という革命的な改善がされています。
📖 あわせて読みたい
新NISAの2つの投資枠
新NISAには「つみたて投資枠」と「成長投資枠」の2種類があります。
①つみたて投資枠(年間120万円まで)
毎月一定額を自動で積み立てる投資に特化した枠です。購入できる商品はSBI証券・楽天証券が厳選した投資信託(インデックスファンド中心)に限定されており、初心者でも安心して使えます。
- 年間投資上限:120万円(月10万円まで)
- 対象商品:金融庁が認定した長期・積立・分散投資向け投資信託
- おすすめ度:★★★★★(初心者は必ずここから)
②成長投資枠(年間240万円まで)
個別株・ETF・投資信託など幅広い商品に投資できる枠です。ある程度投資に慣れてから活用するのがおすすめです。
- 年間投資上限:240万円
- 対象商品:株式・ETF・投資信託(一部制限あり)
- おすすめ度:★★★☆☆(まずはつみたて投資枠を優先)
生涯投資上限は1,800万円
つみたて投資枠と成長投資枠を合わせた生涯の非課税投資上限は1,800万円です(成長投資枠の上限は1,200万円)。
毎月3万円を積み立てれば約50年、毎月10万円なら約15年で上限に達します。多くの人にとっては一生涯かけても使い切れない十分な枠です。
新NISAで何を買えばいい?初心者向け答え
「何を買えばいいかわからない」という声をよく聞きます。初心者の答えはシンプルです。
→ 「全世界株式インデックスファンド(オルカン)」か「米国株式インデックスファンド(S&P500)」の1本だけを毎月積み立てる
おすすめファンドTOP3
| ファンド名 | 投資対象 | 信託報酬 | 特徴 |
|---|---|---|---|
| eMAXIS Slim 全世界株式(オール・カントリー) | 全世界約3,000銘柄 | 0.05775% | 最も分散されていて安心 |
| eMAXIS Slim 米国株式(S&P500) | 米国優良企業500社 | 0.09372% | 過去実績が優秀・人気No.1 |
| 楽天・全世界株式インデックス・ファンド | 全世界株式 | 0.192% | 楽天証券で人気 |
どれか1つを選んで、毎月自動積立を設定するだけでOKです。複数買う必要はありません。
新NISAを始めるのにいくら必要?【100円から始められる】
SBI証券・楽天証券では月100円から積立が可能です。
「いくらから始めればいい?」という質問が多いですが、無理のない金額から始めるのが続けるコツです。
| 月の積立額 | 10年後(年利5%) | 20年後(年利5%) | 30年後(年利5%) |
|---|---|---|---|
| 5,000円 | 約78万円 | 約206万円 | 約416万円 |
| 1万円 | 約155万円 | 約411万円 | 約832万円 |
| 3万円 | 約465万円 | 約1,233万円 | 約2,496万円 |
| 5万円 | 約775万円 | 約2,055万円 | 約4,160万円 |
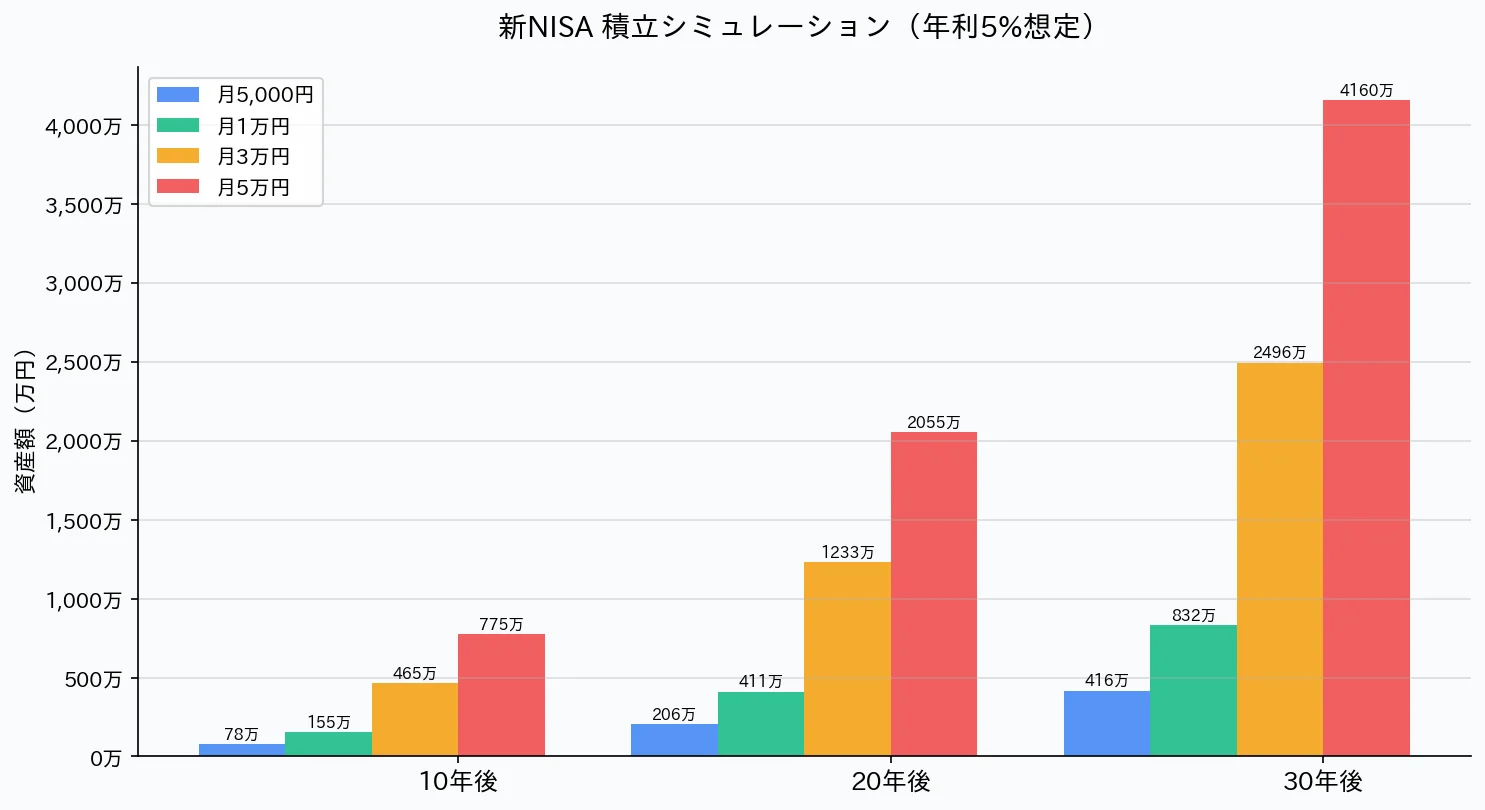
月3万円を30年間積み立てると、元本1,080万円が約2,496万円に増える計算です。これが複利の力です。
新NISAを始める手順(5ステップ)
- 証券口座を開設する:SBI証券か楽天証券がおすすめ(無料・ネットで完結)
- 新NISA口座を設定する:証券口座を開設すると自動的に新NISA口座も開設される
- 入金する:銀行口座から証券口座に積立したい金額を入金(自動入金設定も可能)
- 買うファンドを選ぶ:eMAXIS Slim全世界株式(オルカン)またはS&P500を選択
- 積立金額と日付を設定する:毎月の積立額と引き落とし日を設定して完了
一度設定してしまえば、後は毎月自動的に積み立てられます。難しい操作は一切不要です。
新NISAのよくある疑問・Q&A
Q:新NISAは途中で解約できますか?
A:はい、いつでも売却できます。旧NISAと違い、売却した分の枠は翌年から復活します。急な出費が必要になっても安心です。
Q:損をすることはありますか?
A:短期的には価格が下がることがあります。しかし全世界株式インデックスの長期積立では、過去のデータで10年以上保有した場合に損失が出たケースはほとんどありません。
Q:会社員でも確定申告が必要ですか?
A:新NISAの利益は非課税のため、確定申告は不要です。
Q:夫婦でそれぞれ使えますか?
A:はい。新NISAは1人1口座なので、夫婦それぞれが1,800万円ずつ、合計3,600万円の非課税枠を持てます。
Q:証券会社を変えたい場合は?
A:NISA口座は年1回、金融機関を変更できます。手続きに1〜2ヶ月かかります。
新NISAと預金・保険を比較するとどちらがお得?
| 手段 | 年利の目安 | リスク | 税制優遇 | 流動性 |
|---|---|---|---|---|
| 銀行預金(普通) | 0.001〜0.1% | ほぼなし | なし | 即日出金可 |
| 定期預金 | 0.1〜0.3% | ほぼなし | なし | 満期前は制限あり |
| 学資保険 | 0.5〜1.5% | 低 | なし | 満期まで拘束 |
| 新NISA(積立投資) | 3〜7%(長期平均) | 中(長期で低減) | 利益が永久非課税 | いつでも売却可 |
物価上昇率が年1〜2%の時代に、利率0.001%の銀行預金だけでは実質的に資産が目減りしていきます。新NISAで長期投資をすることで初めて「物価上昇に勝てる資産形成」が可能になります。
新NISAで絶対にやってはいけないこと3選
①相場が下がったときに売る
積立投資で最も多い失敗が、株価が下落したときに怖くなって売ってしまうことです。長期積立では「下がっているときが安く買えるチャンス」と考えましょう。歴史的に見て、世界株式インデックスは長期では必ず回復してきました。一度設定したら10〜20年放置するくらいの気持ちが大切です。
②高コストのアクティブファンドを選ぶ
信託報酬(手数料)が1〜2%以上のアクティブファンドは、長期的に見るとコストが積み重なり、低コストのインデックスファンドに負けるケースが多いとデータで示されています。信託報酬は0.5%以下を選ぶのが鉄則です。
③生活防衛資金なしで投資する
急な出費(医療費・車の修理・冠婚葬祭など)に備えた現金(生活費3〜6ヶ月分)を確保しないまま全額投資に回すと、急に資金が必要になったとき株価が下がっているタイミングで売却せざるを得なくなります。まず50〜100万円の現金を確保してから投資を始めましょう。
新NISAはどの証券会社で始めるべきか【SBI・楽天を比較】
新NISAを始めるならネット証券一択です。銀行や対面型の証券会社は手数料が高く、取り扱いファンドも少ない傾向があります。
| 証券会社 | おすすめ度 | 特徴 |
|---|---|---|
| SBI証券 | ★★★★★ | 口座数No.1・ファンド数最多・三井住友カードでポイント還元 |
| 楽天証券 | ★★★★★ | 楽天ポイントで投資可能・楽天カード積立でポイント獲得 |
| マネックス証券 | ★★★★☆ | マネックスカード積立でポイント還元率が高い |
| auカブコム証券 | ★★★☆☆ | au PAYカードとの連携 |
💳 年会費永年無料!楽天ユーザーなら楽天カード一択
楽天市場でのポイント3倍・楽天証券の積立投資でもポイント還元。年会費0円でこれだけのメリットが揃うのは楽天カードだけです。
迷ったらSBI証券か楽天証券を選べばOKです。どちらも口座開設・維持費は完全無料で、スマホから10〜15分で申し込みができます。
新NISAの出口戦略|いつ・どうやって売るか
新NISAで資産を積み立てるだけでなく、「いつ・どうやって売るか(出口戦略)」を事前に考えておくことが重要です。積み立てた資産を賢く取り崩すことで、老後の生活を安定させることができます。
非課税期間は無期限なので、焦って売る必要はない
新NISAの最大のメリットのひとつが、非課税期間が無期限であることです。旧NISAでは最長5〜20年で非課税期間が終了しましたが、新NISAではずっと非課税のまま保有し続けられます。
これは「いつでも好きなタイミングで売れる」ということを意味します。急いで売る必要はなく、自分のライフスタイルに合わせて柔軟に対応できるのが新NISAの強みです。
売り時の考え方
- 目標金額を達成したとき:「老後資金3,000万円を達成したら取り崩し開始」など、具体的な金額目標を設定しておくと迷わずに済みます。
- ライフイベントが訪れたとき:子どもの大学入学、住宅購入、定年退職など、大きな出費が見込まれるタイミングで必要な分だけ売却する使い方もあります。
- 暴落時は絶対に売らない:株価が下がっているときに売ると損失が確定します。長期投資では一時的な暴落は「通過点」に過ぎません。下がったときほど保有し続けることが鉄則です。
定率取り崩しと定額取り崩しの違い
老後に資産を取り崩す際の方法は主に2種類あります。
| 取り崩し方法 | 内容 | メリット | デメリット |
|---|---|---|---|
| 定額取り崩し | 毎月一定額(例:10万円)を売却 | 生活費の計算が立てやすい | 相場が下がると資産が早く減る |
| 定率取り崩し | 毎月残高の一定割合(例:0.5%)を売却 | 資産が長持ちしやすい | 毎月の受取額が変動する |
一般的に、定率取り崩し(残高の3〜4%/年程度)が長期的に資産を枯渇させないための方法として注目されています。例えば「4%ルール」と呼ばれる考え方では、年間取り崩し額を総資産の4%以内に抑えることで、30年以上資産が持続する可能性が高まるとされています。
老後の取り崩しシミュレーション例
月3万円を30年間積み立て、年利5%で運用した場合のシミュレーションです。
| 積立期間 | 積立総額 | 運用後の資産(年利5%想定) | 年間4%取り崩し額 |
|---|---|---|---|
| 20年 | 720万円 | 約1,234万円 | 約49万円(月約4万円) |
| 30年 | 1,080万円 | 約2,495万円 | 約100万円(月約8万円) |
| 40年 | 1,440万円 | 約4,560万円 | 約182万円(月約15万円) |
※あくまで試算です。実際の運用成果は保証されません。
早く始めるほど「複利の力」が働き、取り崩せる金額が大きく変わります。30代から始めれば、老後に月8万円以上の取り崩しが期待できる計算になります。
相続・贈与との関係
新NISAの口座は名義人が亡くなると非課税の恩恵は終了します。相続人はNISA口座を引き継ぐことはできず、一般口座または特定口座に移管されます。ただし、移管時点での評価額を取得価額として扱う「ステップアップ制度(相続直前の時価が取得価格になる)」があるため、相続時点までの含み益に課税されないというメリットはあります。
贈与との関係では、NISA口座の株や投資信託は贈与できません(NISAは個人の口座であるため)。子どもや孫に資産を渡したい場合は、一度売却して現金化してから贈与するか、ジュニアNISAや子ども名義の口座で別途積み立てることを検討しましょう。
新NISAでよくある失敗・注意点5選
新NISAは非常に優れた制度ですが、使い方を誤ると本来の効果を発揮できません。実際に多くの初心者が陥りやすい失敗パターンを5つ紹介します。
失敗1:毎月積立なのに暴落で解約してしまう
長期・積立・分散投資の最大の敵は「感情的な売却」です。コロナショック(2020年)やリーマンショック(2008年)のように株価が大きく下落すると、「このまま積み立てていて大丈夫なのか」と不安になります。しかし、積立投資は暴落時こそ安く買えるチャンスです。
暴落時に解約してしまうと、値下がりした時点で損失を確定させてしまいます。歴史的に見て株価は長期的に回復してきており、積み立てを継続した人の方が大きなリターンを得られています。「下がっても積み立てを続ける」という心理的準備をしておくことが重要です。
失敗2:成長投資枠でハイリスクな個別株を買う
成長投資枠(年240万円)は個別株や株式型ETFなど幅広い商品を購入できます。しかし「枠があるから」と特定の個別株に集中投資するのは危険です。個別株は業績悪化や不祥事で価値がゼロになるリスクもあります。
成長投資枠でも、つみたて投資枠と同じインデックスファンドに投資するのがおすすめです。積立枠と成長投資枠、両方でオルカンやS&P500に投資することで、年間最大360万円まで非課税で積み立てられます。成長投資枠でハイリスク投資をするのは、ある程度投資経験を積んでからにしましょう。
失敗3:非課税枠を使い切ることに執着しすぎる
新NISAの非課税枠は生涯1,800万円(うち成長投資枠は最大1,200万円)です。「枠を全部使い切らなければもったいない」という気持ちから、生活防衛資金(緊急資金)まで投資に回してしまうのは大きな失敗です。
投資はあくまで「余剰資金」で行うのが鉄則。生活費3〜6ヶ月分の現金を手元に確保した上で投資することが必須です。急な出費(医療費・失業・車の修理など)で生活防衛資金が足りなくなると、株価が下がっているタイミングで売却せざるを得なくなります。
失敗4:旧NISAとの違いを理解せず混乱する
2024年以前に旧NISA(旧つみたてNISA・旧一般NISA)を利用していた方は、新NISAとの違いを正確に理解しておく必要があります。
- 旧NISAの口座は新NISAに自動移行されません。別口座として継続します。
- 旧NISAの非課税期間終了後(つみたてNISAは20年、一般NISAは5年)は特定口座に移管されます。
- 旧NISAと新NISAは別々の非課税枠です。旧NISAの枠は新NISAの1,800万円枠にカウントされません。
- 旧NISAから新NISAへの「ロールオーバー(移し替え)」はできません。
旧NISAで積み立てていた資産は、非課税期間が終わったら特定口座に移管されるか売却するかを検討する必要があります。新NISAは2024年1月からの新たなスタートとして考えましょう。
失敗5:投資しているだけで安心してしまう(積立金額が少なすぎる)
「新NISAを始めた!」と安心して月1,000円だけ積み立てているケースがあります。投資を始めたこと自体は素晴らしいのですが、積立金額が少なすぎると老後の目標金額に届かない可能性があります。
例えば、月1,000円を30年間積み立てた場合(年利5%想定)、運用後の資産は約83万円です。一方、月30,000円を積み立てると約2,495万円になります。積立金額の差が最終的な資産額に大きな差をもたらします。
生活費を圧迫しない範囲で、できるだけ多くの金額を積み立てることが老後資金形成の近道です。まずは手取り収入の10〜20%を目安に積立額を設定し、余裕が出てきたら増額を検討しましょう。
年代別 新NISAの最適活用法
新NISAは「誰でも同じように使う」ものではありません。年齢や家族構成、残りの投資期間によって最適な使い方が異なります。自分の年代に合った活用法を確認しましょう。
20代:成長重視で全額オルカン/S&P500に集中投資
20代は投資できる期間が最も長いため、最もリスクを取れる年代です。株価が一時的に下落しても回復する時間が十分にあります。
- おすすめ商品:eMAXIS Slim全世界株式(オルカン)またはeMAXIS Slim米国株式(S&P500)
- 積立枠:月5,000〜30,000円(無理のない範囲で最大化)
- 成長投資枠:ボーナス時にスポット購入でオルカン追加投資
- ポイント:生活防衛資金(50万円程度)を確保してから投資開始
20代から始めれば、定年退職(65歳)まで40年以上の複利運用が可能です。月1万円でも40年積み立てると、年利5%の想定で約1,520万円になります。「金額より期間」が長期投資の鉄則です。
30代(子育て世代):積立枠メインで無理のない月額設定
30代は住宅ローン・教育費・保険料など出費が増える一方、収入も上がり始める時期です。「無理せず長続きする積立金額」を設定することが最重要です。
- おすすめ商品:オルカンまたはS&P500(シンプルに1本)
- 積立枠:月10,000〜30,000円(住宅ローンや教育費と両立できる金額)
- 成長投資枠:余裕があればオルカンに追加投資
- ポイント:子どもの教育費(大学進学時に200〜300万円)は別途ジュニアNISAや学資保険で準備
年収400万円の30代ファミリーが月2万円を積み立てた場合、30年後(60代)には約1,665万円(年利5%想定)になります。収入が増えたタイミングで積立額を増やすのが理想的です。
40代:積立枠+成長投資枠で積立を加速。iDeCoとの併用も検討
40代は老後まで20〜25年と現実的な距離感になってくる時期です。収入がピークを迎える方も多く、積立額を増やして老後資金形成を加速させる最後のチャンスでもあります。
- 積立枠:月10,000〜50,000円(つみたて投資枠の上限は月10万円)
- 成長投資枠:ボーナスや余剰資金でオルカン・S&P500を追加購入
- iDeCoとの併用:新NISAと別枠でiDeCoも活用すると節税効果がさらに高まる(掛け金が全額所得控除)
- ポイント:住宅ローンが残っている場合、繰り上げ返済よりも新NISA積立を優先する方が合理的なケースも多い(金利次第)
iDeCoとの最大の違いは、新NISAは「いつでも引き出せる」こと。40代は教育費・住宅ローンなど急な出費も多いため、流動性の高い新NISAをメインに、老後専用資金としてiDeCoを補完的に使うのがおすすめです。
50代:取り崩しまでの残り期間を逆算して積立額を設定
50代は老後まで10〜15年という現実的な期間になります。「残り期間でどれだけ積み立てられるか」を逆算して積立額を決めることが重要です。
- 目標設定:老後に必要な資金(月不足額×12ヶ月×30年など)から現在の資産を引いた差額を積み立てる
- リスク調整:50代後半は株式100%よりも、バランス型ファンドや債券比率を上げて安定性を高める選択肢も
- 成長投資枠の活用:退職金が入ったタイミングで成長投資枠(年240万円)に一括投資する方法も有効
- 出口戦略を先に考える:65歳で仕事を辞めた場合、公的年金との差額を新NISAから補填するシナリオを描いておく
50代からでも決して遅くはありません。仮に10年間月5万円を積み立てると(年利5%想定)、約778万円になります。さらに退職金を成長投資枠に充てれば、老後の資産基盤を一気に強化できます。「今から始めても遅い」という考えを捨て、残り期間を最大限に活用しましょう。
まとめ:新NISAで老後2,000万円問題を解決しよう
新NISAは、老後資金の準備から子どもの教育費積立まで、幅広い目的に使える万能の非課税投資制度です。2024年からの制度改正で使い勝手が大幅に改善され、今や投資を始めない理由はほとんどありません。
月1万円からでも、SBI証券か楽天証券で口座を開設して積立設定をするだけ。一度設定すれば後は自動で積み立てられます。「いつか始めよう」ではなく「今日始める」ことが、将来の資産に大きな差をもたらします。
よくある質問(FAQ)
Q. 新NISAはいくらから始められますか?
A. 100円から始められます。SBI証券・楽天証券ともに100円単位から投資信託を購入できます。最初は少額から始めて、慣れてきたら徐々に増やしていくのがおすすめです。月1,000円でも20年続ければ複利効果が見込めます。
Q. 新NISAのつみたて投資枠と成長投資枠の違いは何ですか?
A. つみたて投資枠は年間120万円まで対象商品(主にインデックスファンド)を積み立てる枠です。成長投資枠は年間240万円まで個別株・ETF・投資信託を自由に売買できる枠です。初心者はつみたて投資枠だけ使えば十分です。
Q. 新NISAで何を買えばいいですか?
A. 初心者には全世界株式インデックスファンド(eMAXIS Slim全世界株式)または米国株S&P500ファンドがおすすめです。これ1本で世界中の株に分散投資でき、信託報酬も年0.05〜0.09%と超低コストです。
Q. NISAは途中で解約できますか?非課税枠は戻ってきますか?
A. いつでも解約(売却)できます。売却した枠は翌年に復活し、再利用できます(総枠1,800万円の範囲内で)。ただし長期保有が複利の恩恵を最大化するため、短期的な値動きで解約しないことをおすすめします。
📚 お金の知識を深めたい方におすすめの1冊
コメント