「年収400万円でも投資ってできるの?」そう思っている方は多いのではないでしょうか。実は、月1万円から始められる投資が普及しており、年収400万円家庭でも無理なく資産を増やせる時代になっています。
この記事では、初心者でも安心して始められる投資信託の基本と、年収400万円家庭におすすめの証券口座を3つ厳選して紹介します。
年収400万円が投資を始めるべき理由
銀行に預けるだけでは、低金利時代にお金はほとんど増えません。一方で投資信託の長期積立では、年平均3〜7%のリターンが期待できます。
| 積立額/月 | 10年後(年利5%) | 20年後(年利5%) |
|---|---|---|
| 1万円 | 約155万円 | 約411万円 |
| 2万円 | 約310万円 | 約822万円 |
| 3万円 | 約465万円 | 約1,233万円 |
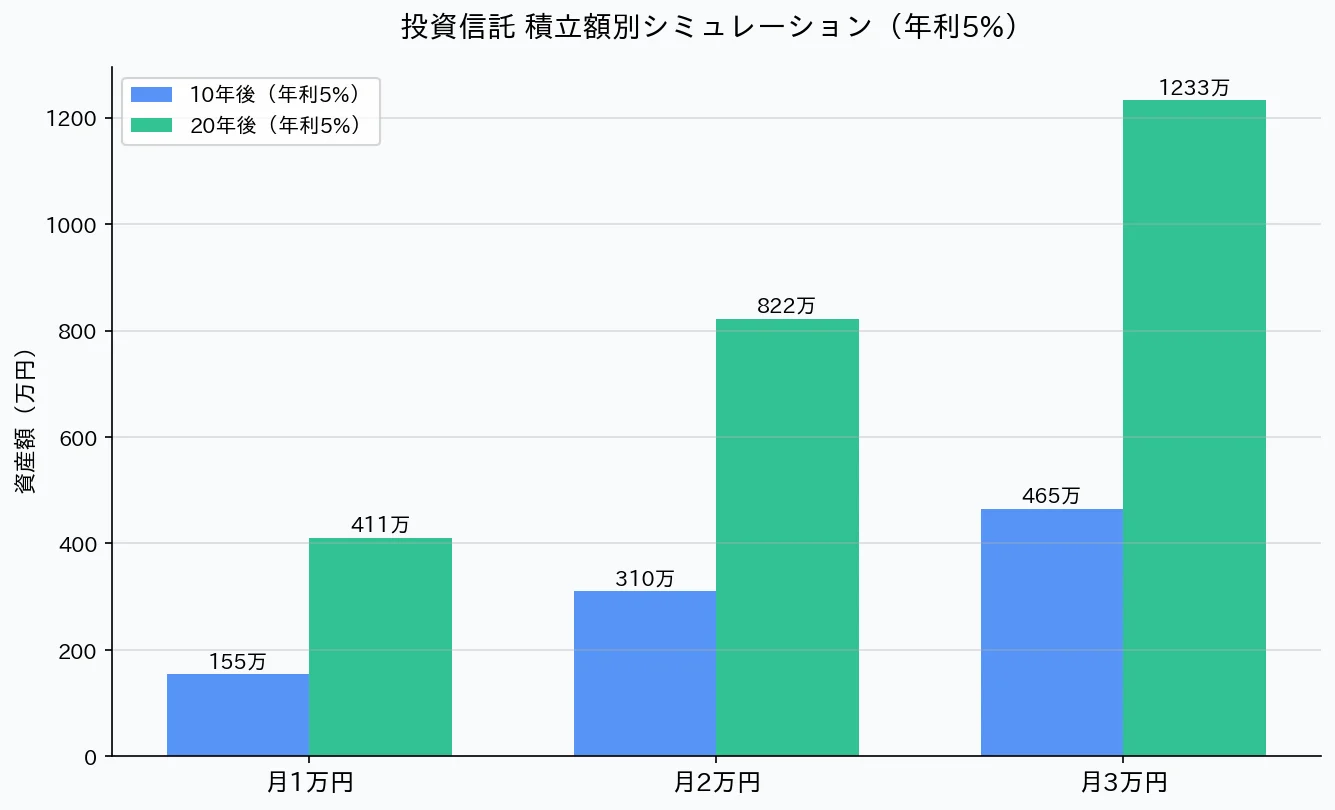
月3万円を20年間積み立てると、元本720万円が約1,233万円に増える計算です。年収400万円でも貯金1000万円が現実的な目標になります。
年収400万円家庭におすすめの証券口座3選
① SBI証券|業界最大手・手数料最安クラス
SBI証券は口座数1,200万超の業界最大手。取引手数料が業界最安クラスで、つみたてNISA・iDeCoのどちらにも対応。投資初心者から上級者まで幅広く利用できます。
| 項目 | 詳細 |
|---|---|
| 口座開設・維持費 | 無料 |
| つみたてNISA対応 | ◎(約230本以上) |
| iDeCo対応 | ◎ |
| 最低投資額 | 100円〜 |
② 楽天証券|楽天ポイントで投資できる
楽天証券の最大の魅力は、楽天ポイントを使って投資信託を購入できること。楽天カードで積立設定すると、毎月ポイントが付与されて実質的な還元率がアップします。
💳 年会費永年無料!楽天ユーザーなら楽天カード一択
楽天市場でのポイント3倍・楽天証券の積立投資でもポイント還元。年会費0円でこれだけのメリットが揃うのは楽天カードだけです。
③ マネックス証券|米国株・ETF投資に強い
マネックス証券は米国株の取り扱いが充実しており、米国ETFを通じた長期投資に向いています。NISAを活用した長期・分散投資を考える方に特におすすめです。
年収400万円でも新NISAを活用して非課税投資を始めよう
2024年から始まった新NISAは、年間360万円まで非課税で投資できる制度です。年収400万円家庭でも月3万円程度の積立なら、新NISAの枠内で運用できます。
特に「つみたて投資枠」(年間120万円)でのインデックスファンド積立は、初心者に最も適したスタート方法です。難しいことは考えず、毎月一定額を自動積立するだけでOKです。
投資信託を始める前に知っておくべき基本知識
投資信託とは、多くの投資家からお金を集め、専門家(ファンドマネージャー)が株式や債券などに分散投資する金融商品です。1つの投資信託を買うだけで、何百〜何千銘柄に分散投資できるため、初心者でもリスクを抑えやすいのが特徴です。
インデックスファンドとアクティブファンドの違い
| 種類 | 特徴 | 信託報酬(コスト) | 初心者向け |
|---|---|---|---|
| インデックスファンド | 市場平均に連動する。低コスト | 0.1〜0.5%程度 | ◎ |
| アクティブファンド | 市場平均を上回ることを目指す | 1〜2%以上 | △ |
初心者にはインデックスファンドが強くおすすめです。長期的に見ると、低コストのインデックスファンドがアクティブファンドを上回るケースが多いことがデータで示されています。
年収400万円の投資初心者におすすめの投資信託5選【2026年版】
新NISAで積み立てるなら、以下のような低コストのインデックスファンドが特に人気です。
- eMAXIS Slim オルカンとS&P500の比較(オール・カントリー):全世界約3,000銘柄に分散。信託報酬0.05775%と超低コスト。初心者の定番。
- eMAXIS Slim 米国株式(S&P500):米国の優良企業500社に投資。過去の実績が優秀で人気No.1クラス。
- 楽天・全世界株式インデックス・ファンド:楽天証券で購入しやすく、ポイントも貯まる。
- SBI・V・全米株式インデックス・ファンド:米国全体(約4,000銘柄)に分散投資できる。
- ニッセイ外国株式インデックスファンド:先進国株式に幅広く分散。歴史ある低コストファンド。
証券口座の開設から積立設定までの手順
SBI証券で始める場合
- SBI証券の公式サイトから口座開設申し込み(10分程度)
- 本人確認書類(免許証・マイナンバーカードなど)をアップロード
- 審査完了後(3〜5営業日)にログインID・パスワードが届く
- マイナンバーの登録を完了する
- 新NISA口座の「つみたて投資枠」を選択
- 好きなファンド(例:オール・カントリー)を選んで月額を設定
- クレジットカード(三井住友カード)で積立設定するとポイントも貯まる
年収400万円の投資信託・積立投資でよくある失敗と対策
| 失敗パターン | 対策 |
|---|---|
| 相場が下がったときに売ってしまう | 長期保有を前提に設定したら基本的に放置する |
| 何を買えばいいかわからない | まずはオール・カントリー1本でOK |
| 手数料(信託報酬)が高いファンドを選ぶ | 信託報酬0.5%以下のファンドを選ぶ |
| 投資額が多すぎて生活が苦しくなる | 生活費3ヶ月分の現金を確保してから始める |
iDeCo(個人型確定拠出年金)との組み合わせも検討しよう
新NISAと並んで活用したいのがiDeCo(イデコ)です。掛け金が全額所得控除になるため、年収400万円の会社員なら年間2〜4万円程度の節税効果があります。
| 制度 | 節税メリット | 引き出し時期 | 月の上限額 |
|---|---|---|---|
| 新NISA | 運用益が非課税 | いつでも可能 | 月30万円まで |
| iDeCo | 掛け金が所得控除+運用益非課税 | 60歳以降 | 月2.3万円(会社員) |
老後資金はiDeCo、それ以外の資産形成は新NISAと使い分けるのが効率的な方法です。
よくある質問(Q&A)
Q:投資信託はいつ始めても大丈夫ですか?
A:長期積立の場合、始める時期より「早く始めること」が重要です。相場が高い時期でも安い時期でも、毎月定額を積み立てるドルコスト平均法では平均購入単価が平準化されます。
Q:途中で積立を止めたり再開したりできますか?
A:はい、新NISAは積立の一時停止・再開が自由にできます。生活費が急に必要になった場合でも安心です。
Q:月いくらから始めればいいですか?
A:SBI証券・楽天証券ともに100円から積立可能です。最初は月1万円程度から始めて、家計に余裕が出てきたら増額するのがおすすめです。
投資信託のリスクとどう付き合うか
投資信託には元本割れのリスクがあります。しかし、正しく理解することでリスクを大幅に下げることができます。
| リスク対策 | 具体的な方法 | 効果 |
|---|---|---|
| 分散投資 | 全世界株式インデックスに投資 | 1国の暴落リスクを分散 |
| 長期保有 | 10年以上保有し続ける | 時間分散で価格変動リスクを低減 |
| 定額積立 | 毎月一定額を自動購入 | ドルコスト平均法で平均購入単価を下げる |
| 生活防衛資金の確保 | 生活費3ヶ月分は現金で保有 | 急な出費で投資を売却せずに済む |
最大のリスクは「相場が下がったときに売ってしまうこと」です。長期積立では一時的な下落は「安く買えるチャンス」と考えるメンタルを持つことが重要です。歴史的に見て、世界株式インデックスは長期的に右肩上がりを続けています。
📚 年収400万円シリーズの関連記事
- 【完全ガイド】手取り年収400万円の生活水準・貯金シミュレーション【2026年版】
- 年収400万円の生活費はいくら?リアルな支出と家計内訳を徹底解説
- 年収400万円の生活レベルはどれくらい?手取り・生活費・貯金事情を解説
- 年収400万円で貯金できないのは普通?原因と解決方法をリアルに解説
- 年収400万で貯金できる人の特徴5選|できない人との決定的な違い
- 年収400万円で貯金1000万円は可能?リアルな資産形成シミュレーション
- 年収400万円の貯金額は平均いくら?貯金ゼロはやばい?対策を解説
- 年収400万円で毎月3万円貯める家計管理術|固定費削減から先取り貯金まで
- 年収400万円で住宅ローンはいくらまで?無理のない借入額を解説【2026年版】
- 年収400万円で子育てはきつい?家計・教育費・公的支援を徹底解説
- 年収400万円家庭におすすめのクレジットカード5選
- ふるさと納税おすすめサイト比較3選|年収400万円の限度額
- 年収400万円でもできる投資信託の始め方|おすすめ証券口座3選
まとめ:年収400万円でもまず口座開設して月1万円の投資信託から始めよう
投資信託は「難しいもの」ではありません。SBI証券か楽天証券で口座を開設し、新NISAのつみたて投資枠でオール・カントリーかS&P500を月1万円から積み立てるだけです。10年・20年という時間を味方につけることで、年収400万円でも着実に資産を増やせます。今日が一番若い日です。ぜひ今すぐ始めてみてください。
📚 お金の知識を深めたい方におすすめの1冊
コメント