「iDeCoって聞いたことあるけど、新NISAと何が違うの?」「どっちを先に始めればいい?」という疑問を持つ方は多いと思います。
iDeCoと新NISAはどちらも国が作った税制優遇制度ですが、目的・仕組み・使い勝手が大きく異なります。この記事では、iDeCoの基本から新NISAとの違い、どちらを優先すべきかまで徹底解説します。
iDeCo(イデコ)とは?基本をわかりやすく解説
iDeCo(個人型確定拠出年金)とは、自分で積み立てる私的年金制度です。毎月一定額を積み立て、運用益を老後に受け取ります。
iDeCoの最大の特徴は税制優遇が3重になっていることです。
- 掛け金が全額所得控除:毎月の掛け金が課税所得から差し引かれ、所得税・住民税が減る
- 運用益が非課税:投資で得た利益に税金がかからない(新NISAと同じ)
- 受取時にも控除あり:一時金受取なら「退職所得控除」、年金受取なら「公的年金等控除」が使える
| 項目 | 内容 |
|---|---|
| 対象者 | 20〜65歳未満(2022年法改正で拡大) |
| 掛け金上限(会社員) | 月2.3万円(年27.6万円) |
| 掛け金上限(自営業) | 月6.8万円(年81.6万円) |
| 引き出し可能時期 | 原則60歳以降 |
| 最低掛け金 | 月5,000円 |
iDeCo(イデコ)の節税効果はどのくらい?年収別シミュレーション
iDeCoの最大のメリットは掛け金が全額所得控除になることです。年収・掛け金によって節税額が変わります。
| 年収 | 月の掛け金 | 年間節税額(目安) | 10年間の節税額 |
|---|---|---|---|
| 300万円 | 2.3万円 | 約4.4万円 | 約44万円 |
| 400万円 | 2.3万円 | 約5.5万円 | 約55万円 |
| 500万円 | 2.3万円 | 約7.4万円 | 約74万円 |
| 600万円 | 2.3万円 | 約8.3万円 | 約83万円 |
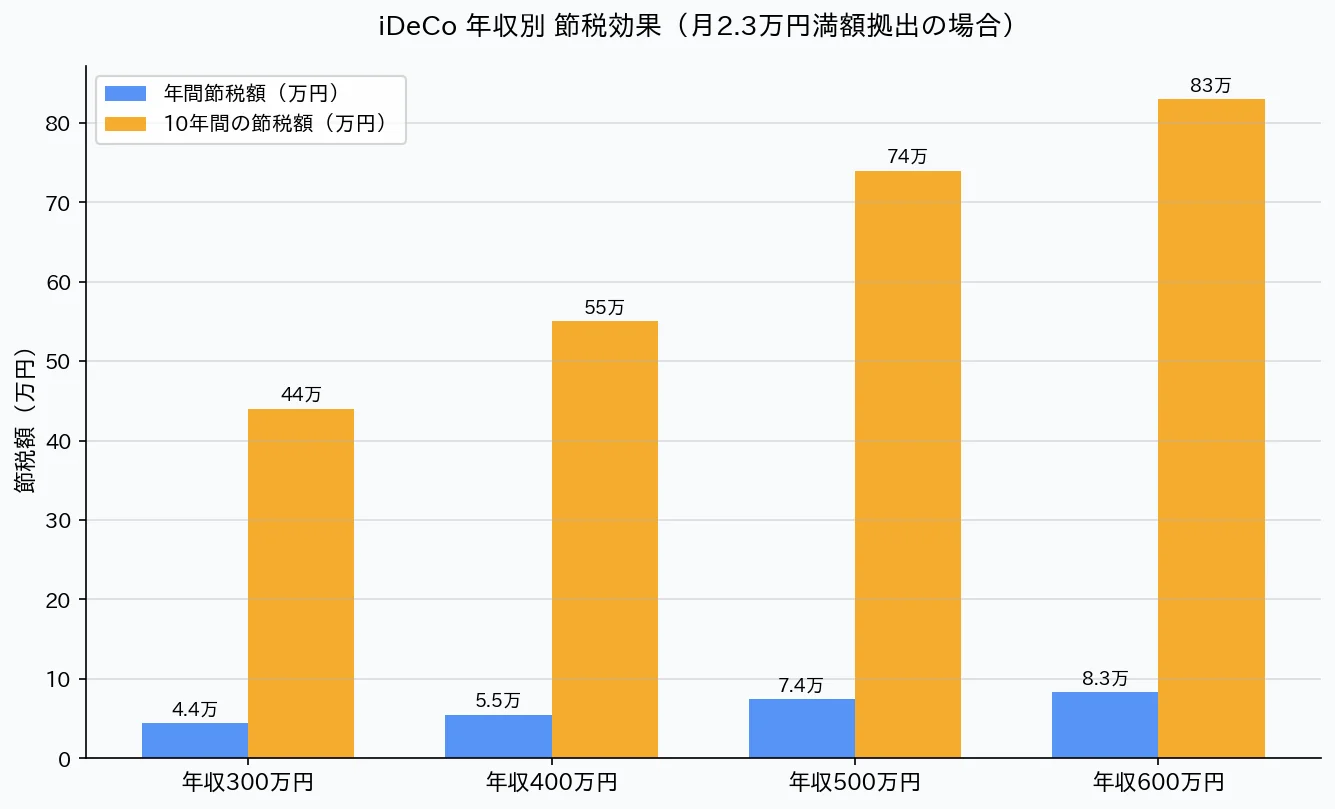
年収400万円の会社員が月2.3万円をiDeCoに掛けると、年間約5.5万円の節税効果があります。10年間で約55万円の税金が戻ってくる計算です。
iDeCoと新NISAの違いを徹底比較
| 比較項目 | iDeCo | 新NISA |
|---|---|---|
| 目的 | 老後資金の準備 | 中長期の資産形成全般 |
| 掛け金の所得控除 | あり(最大の特徴) | なし |
| 運用益の非課税 | あり | あり |
| 引き出し時期 | 原則60歳以降のみ | いつでも可能 |
| 年間投資上限 | 最大81.6万円(自営業) | 360万円 |
| 生涯上限 | なし | 1,800万円 |
| 元本保証商品 | あり(定期預金等) | なし |
| 手数料 | あり(月171円〜) | なし |
新NISAとiDeCoどちらを先に始めるべきか
多くの専門家がすすめる順番は①新NISA → ②iDeCoです。理由は以下の通りです。
新NISAを先に始めるべき3つの理由
- いつでも引き出せる安心感:新NISAは急な出費でもいつでも売却できる。iDeCoは60歳まで引き出せないため、生活に余裕がない段階では使いにくい
- 手数料がかからない:iDeCoは毎月171円〜の口座管理手数料がかかる。新NISAは手数料ゼロ
- 投資上限が大きい:新NISAは年360万円まで投資できる。老後資金以外の目的にも使いやすい
iDeCoも並行して始めるべき人
- 節税効果をとにかく重視したい人:所得が高いほどiDeCoの節税メリットが大きい
- 老後資金を確実に確保したい人:60歳まで引き出せない「強制貯蓄」として機能する
- 生活に余裕があり、新NISAとiDeCoの両方に資金を回せる人
iDeCo(イデコ)におすすめの証券会社【2026年版】
| 証券会社 | 月額手数料 | 対象ファンド数 | おすすめ度 |
|---|---|---|---|
| SBI証券 | 171円 | 37本以上 | ★★★★★ |
| 楽天証券 | 171円 | 31本以上 | ★★★★★ |
| マネックス証券 | 171円 | 26本以上 | ★★★★☆ |
手数料は国民年金基金連合会の手数料(月105円)+事務委託手数料(月66円)が固定でかかります。証券会社側の手数料が無料のネット証券がおすすめです。
よくある質問(Q&A)
Q:転職したらiDeCoはどうなりますか?
A:転職先の企業年金制度によって掛け金上限が変わりますが、原則として継続できます。転職先での企業型DCがある場合は手続きが必要になることもあります。
Q:iDeCoで損することはありますか?
A:投資信託を選んだ場合、運用成績によっては元本割れの可能性があります。リスクを避けたい場合は定期預金等の元本保証商品を選ぶことも可能です。
Q:パートタイムや主婦でも加入できますか?
A:専業主婦(第3号被保険者)でも月2.3万円まで加入できます。ただし、専業主婦の場合は所得がないため、掛け金の所得控除メリットは受けられません。
楽天証券の積立は楽天カードが最強コンビ
楽天証券でつみたて投資枠を設定する際、楽天カード払いにするとポイント還元率が最大1%になります。年会費永年無料で積立投資のポイントも貯まる、楽天ユーザー必携の1枚です。
- 年会費永年無料
- 楽天証券積立でポイント還元最大1%
- 楽天市場での還元率3倍以上
iDeCo(イデコ)を実際に始めるための手順【図解】
- 金融機関(証券会社)を選ぶ:SBI証券か楽天証券がおすすめ(手数料最安・ファンド豊富)
- 申し込み書類を取り寄せる:ネットから資料請求、または電子申請
- 必要書類を準備する:基礎年金番号・本人確認書類・事業主証明書(会社員の場合)
- 掛け金額と運用商品を選ぶ:最低5,000円から、1,000円単位で設定可能
- 口座開設完了まで待つ:申し込みから口座開設まで1〜2ヶ月かかる
iDeCoは申し込みから開始まで時間がかかるため、始めようと思ったら早めに手続きを進めることが大切です。
📖 あわせて読みたい
iDeCo(イデコ)で選ぶべきおすすめファンド【2026年版】
| ファンド名 | 信託報酬 | 特徴 | リスク |
|---|---|---|---|
| eMAXIS Slim 全世界株式(オルカン) | 0.05775% | 全世界分散・最低コスト | 中 |
| eMAXIS Slim 米国株式(S&P500) | 0.09372% | 過去実績良好 | 中 |
| 三菱UFJ国内債券インデックスファンド | 0.132% | 低リスク・安定重視 | 低 |
| あおぞら定期預金 | — | 元本保証・超安全 | なし |
老後資金という長期目的なので、若い方(40代以下)はリターンの高いインデックスファンドを中心にしつつ、50代以降は徐々に安定型に移行するのが一般的な戦略です。
iDeCo(イデコ)の受取方法と税金の注意点
60歳以降にiDeCoを受け取る方法は2つあります。
| 受取方法 | 特徴 | 適用される控除 |
|---|---|---|
| 一時金(一括受取) | まとめて受け取る | 退職所得控除(最大数百万円非課税) |
| 年金(分割受取) | 毎年分割して受け取る | 公的年金等控除(年70万円まで非課税など) |
| 一時金+年金(併用) | 一部一括・残りを分割 | 上記の控除を併用できる |
会社の退職金と合算して退職所得控除を計算する必要があるため、受取時期の計画が重要です。定年退職年度と異なる年度にiDeCoを受け取ると節税効果が高まるケースもあります。
まとめ:新NISAを始めたら次のステップはiDeCo(イデコ)で節税を最大化
iDeCoは新NISAに比べて手続きが複雑で、60歳まで引き出せないという制約があります。しかし、掛け金が全額所得控除になる節税効果は非常に大きく、特に年収が高い方や税率が高い方にとっては新NISAと並んで活用すべき制度です。
まず新NISAで積み立て習慣をつけてから、生活に余裕が出てきた段階でiDeCoも始めるという順番がおすすめです。SBI証券か楽天証券なら新NISA・iDeCoの両方を1つの口座で管理できます。
楽天証券の積立は楽天カードと組み合わせるのが最強
楽天証券でつみたて投資枠を楽天カード払いに設定するだけで、積立額の最大1%が楽天ポイントとして還元されます。年会費永年無料でポイントも貯まる、投資家に人気No.1のカードです。
- 年会費永年無料
- 楽天証券積立でポイント最大1%還元
- 楽天市場での還元率3倍以上
📚 お金の知識を深めたい方におすすめの1冊
コメント